Mua Bán & Sáp Nhập
Một nhà xưởng đã có giấy chứng nhận, bên mua đã chấp nhận giá và hiện trạng, nhưng giao dịch vẫn có thể đình trệ. Bởi trong khu công nghiệp, nhà xưởng không phải là tài sản đứng độc lập mà gắn chặt với quyền thuê đất, dự án đầu tư, hợp đồng hạ tầng và các điều kiện vận hành. Nếu những yếu tố này không được chuyển dịch đồng bộ, doanh nghiệp có thể rơi vào tình thế đã nhận tiền nhưng chưa thể bàn giao, hoặc đã nhận xưởng nhưng chưa thể sản xuất.
Trong các thương vụ mua bán và sáp nhập (M&A) doanh nghiệp, nhà đầu tư thường dành nhiều thời gian để trả lời câu hỏi doanh nghiệp đáng giá bao nhiêu. Tuy nhiên, thực tiễn cho thấy một câu hỏi còn quan trọng hơn lại thường bị bỏ qua: các bên đang thực sự giao kết giao dịch gì? Khi mục tiêu thương mại không được chuyển hóa đúng thành cấu trúc pháp lý, rủi ro không chỉ dừng lại ở một hợp đồng có thể bị vô hiệu, mà còn có thể làm thay đổi toàn bộ cách áp dụng pháp luật đối với thương vụ. Một quyết định giám đốc thẩm gần đây của Hội đồng Thẩm phán TAND Tối cao là minh chứng rõ nét cho vấn đề này.
Việc Ủy ban Cạnh tranh Quốc gia (UBCTQG) xử phạt Công ty Cổ phần Nông nghiệp BAF Việt Nam và Công ty Cổ phần Phát triển Nông nghiệp sạch Thanh Xuân gần 900 triệu đồng do không thực hiện nghĩa vụ thông báo tập trung kinh tế không chỉ thu hút sự quan tâm bởi đây là một trong những vụ việc hiếm hoi được công bố công khai[1]. Đằng sau quyết định xử phạt này còn xuất hiện một câu hỏi pháp lý quan trọng hơn đối với cộng đồng doanh nghiệp và giới tư vấn các giao dịch mua bán và sáp nhập (M&A) tại Việt Nam: sau khi đã bị xử phạt vì không thông báo, doanh nghiệp có còn phải thực hiện thủ tục thông báo tập trung kinh tế hay không?
Trong nhiều thập niên, các thương vụ đầu tư và mua bán doanh nghiệp (M&A) gần như đều tuân theo một công thức quen thuộc. Bên mua tiến hành thẩm định tài chính để đánh giá khả năng sinh lời, thẩm định thuế nhằm nhận diện các nghĩa vụ tài chính tiềm ẩn và thẩm định pháp lý để rà soát các rủi ro liên quan đến hợp đồng, tài sản, lao động và tranh chấp. Kết quả của ba quá trình này là cơ sở để xác định giá trị doanh nghiệp cũng như quyết định có tiếp tục giao dịch hay không.
Hầu hết các thương vụ mua bán và sáp nhập doanh nghiệp (M&A), cuộc đàm phán khó khăn nhất thường không nằm ở câu hỏi có nên mua hay không, mà ở câu hỏi mua với giá bao nhiêu. Đối với bên bán, giá trị của doanh nghiệp không chỉ nằm ở những tài sản hiện hữu hay kết quả kinh doanh của ngày hôm nay, mà còn ở tiềm năng tăng trưởng trong nhiều năm tới. Ngược lại, bên mua luôn thận trọng trước những kỳ vọng chưa được kiểm chứng và thường chỉ sẵn sàng trả tiền cho những giá trị có thể đo lường tại thời điểm giao dịch. Chính khoảng cách giữa hai cách nhìn này là nguyên nhân khiến không ít thương vụ M&A kéo dài nhiều tháng, thậm chí đổ vỡ ngay trước khi ký kết, dù các bên đều có thiện chí hợp tác.
Hoạt động mua bán, sáp nhập (M&A) dự án đang trở thành một phần không thể thiếu của thị trường đầu tư tại Việt Nam. Trong lĩnh vực bất động sản, nhiều dự án được chuyển giao từ nhà đầu tư này sang nhà đầu tư khác trước khi hoàn thành hoặc đưa vào khai thác. Tuy nhiên, điều đáng chú ý là cùng một mục tiêu kinh doanh, chuyển quyền kiểm soát một dự án, lại có thể được thực hiện thông qua nhiều cấu trúc pháp lý khác nhau.
Trong hầu hết các giao dịch mua bán và sáp nhập doanh nghiệp (M&A), bên mua thường là bên chấp nhận rủi ro lớn hơn. Sau khi thanh toán giá mua và hoàn tất việc chuyển nhượng, người mua không chỉ tiếp nhận tài sản hay cổ phần của doanh nghiệp mục tiêu mà còn có thể tiếp nhận cả những khoản nợ tiềm ẩn, tranh chấp chưa được công bố, nghĩa vụ thuế còn bỏ ngỏ, các vấn đề về lao động, môi trường, giấy phép kinh doanh hoặc thậm chí là những rủi ro phát sinh từ dữ liệu và công nghệ. Một thương vụ được định giá hấp dẫn trên bàn đàm phán có thể nhanh chóng trở thành một khoản đầu tư kém hiệu quả nếu những rủi ro này xuất hiện sau khi giao dịch đã hoàn tất.
Trong thực tiễn các giao dịch M&A tại Việt Nam, việc lựa chọn cấu trúc giao dịch dưới hình thức chuyển nhượng cổ phần thay vì chuyển nhượng trực tiếp dự án đầu tư là vấn đề diễn ra khá phổ biến. Cách tiếp cận này có thể giúp các bên đơn giản hóa thủ tục giao dịch, nhưng đồng thời cũng đặt ra nhiều tranh luận về việc xác định bản chất thực sự của giao dịch và giới hạn của quyền tự do thỏa thuận trong quan hệ đầu tư, doanh nghiệp.
Trong nhiều giao dịch mua bán và sáp nhập doanh nghiệp (M&A), các bên thường dành phần lớn sự chú ý cho hợp đồng chuyển nhượng chính thức, trong khi xem Thư bày tỏ ý định (Letter of Intent – LOI) chỉ là bước khởi động mang tính thiện chí. Tuy nhiên, thực tiễn quốc tế cho thấy không ít tranh chấp lớn lại bắt đầu từ chính tài liệu tưởng như “không ràng buộc” này.
Tranh chấp hậu sáp nhập giữa EQuest và bà Phạm Bích Ngà (liên quan thương vụ đầu tư/chuyển nhượng quyền sở hữu & điều hành Hệ thống Giáo dục Ngôi Sao Hà Nội) là một “case study” để nhìn thẳng vào rủi ro hậu M&A tại Việt Nam: bên mua đã nắm đa số, đã thanh toán, nhưng vẫn có thể “mắc kẹt” ở khâu kiểm soát vận hành, chuyển giao pháp lý và quyền kiểm soát thực sự tại công ty mục tiêu.
M&A vốn là lĩnh vực phức tạp, mỗi thỏa thuận đều có giá trị hàng chục tỷ đồng trở lên, do đó không thể chủ quan trong khâu soạn thảo và thực hiện hợp đồng. Việc sử dụng nhiều hợp đồng/văn bản rời rạc, không thống nhất chẳng những không “an toàn hơn” mà ngược lại, còn mở ra những kẽ hở nguy hiểm, dẫn đến những rủi ro cho giao dịch và có thể gây nên những tranh chấp kéo dài giữa các bên tham gia.
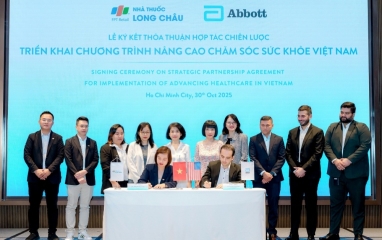
Ngày 20 tháng 11 năm 2025, Abbott Laboratories chính thức đạt được thỏa thuận mua lại Exact Sciences Corporation với giá trị doanh nghiệp lên tới 23 tỷ USD . Abbot là một tên tuổi nổi tiếng trong ngành dinh dưỡng tại Việt Nam. Mặc dù thương vụ được thực hiện hoàn toàn ở nước ngoài, tuy nhiêu câu hỏi đặt ra liệu "gã khổng lồ" ngành chăm sóc sức khỏe này có buộc phải thực hiện thủ tục thông báo tập trung kinh tế (TTKT) với cơ quan chức năng Việt Nam trước khi hoàn tất giao dịch không?
-

-