Thuế
Đối với các doanh nghiệp FDI, việc xác định nghĩa vụ thuế thu nhập doanh nghiệp phát sinh từ hoạt động chuyển nhượng vốn góp luôn là một thách thức lớn, đặc biệt khi cơ quan thuế và doanh nghiệp có những cách hiểu khác nhau về căn cứ tính thuế, tỷ giá, và các quy định về thủ tục hành chính.
Trong bối cảnh cải cách chính sách thuế trở thành yêu cầu cấp thiết để phù hợp với thực tiễn kinh tế số và xu thế hội nhập, Dự thảo Luật Quản lý thuế (sửa đổi) năm 2025 (“Dự thảo”) được kỳ vọng sẽ tạo ra khung pháp lý minh bạch phù hợp hơn. Tuy nhiên, bên cạnh những điểm mới tích cực, Dự thảo cũng bộc lộ không ít quy định còn thiếu hợp lý, tiềm ẩn rủi ro cho người nộp thuế, đặc biệt là doanh nghiệp và hộ kinh doanh, những chủ thể chịu tác động trực tiếp bởi chính sách, pháp luật về thuế như hiện nay.
Người lao động nước ngoài làm việc tại Việt Nam là các cá nhân nước ngoài phải có nghĩa vụ nộp và đăng ký thuế trực tiếp với cơ quan thuế. Các cá nhân này được xem là đối tượng có thu nhập thuộc diện chịu thuế thu nhập cá nhân hoặc cá nhân khác có nghĩa vụ với ngân sách nhà nước . Việc đăng ký thuế có thể thực hiện thông qua hai hình thức sau: (1) người lao động nước ngoài trực tiếp thực hiện việc đăng ký thuế; (2) người lao động nước ngoài thông qua cơ quan/đơn vị chi trả thu nhập và ủy quyền cho cơ quan/đơn vị này thực hiện việc đăng ký thuế.
Mong muốn khơi dậy tiềm lực của doanh nghiệp, hỗ trợ các doanh nghiệp vừa và nhỏ của Việt Nam có thể ổn định và phát triển trong môi trường cạnh tranh ngày càng khốc liệt, Quốc hội đã ban hành Luật Thuế Thu nhập doanh nghiệp số 67/2025/QH15 sẽ có hiệu lực từ 01/10/2025 đem đến rất nhiều lợi ích cho doanh nghiệp trong thời gian tới với mục đích đẩy mạnh phát triển của khối kinh tế tư nhân.
Trong quá trình giải thể doanh nghiệp, việc quyết toán và hoàn tất nghĩa vụ thuế là bước thủ tục bắt buộc và có tính chất quyết định. Doanh nghiệp phải lập hồ sơ quyết toán thuế, nộp cho cơ quan thuế trong thời hạn luật định, đồng thời hoàn thành đầy đủ các nghĩa vụ về kê khai, nộp thuế, hóa đơn và các khoản liên quan. Chỉ khi được cơ quan thuế xác nhận đã hoàn tất nghĩa vụ thuế, doanh nghiệp mới có thể tiếp tục thủ tục giải thể tại cơ quan đăng ký kinh doanh.
Giải thể doanh nghiệp là bước cuối cùng khép lại toàn bộ quá trình hoạt động kinh doanh, đồng thời chấm dứt sự tồn tại pháp lý của doanh nghiệp. Trong quy trình này, việc chấm dứt mã số thuế và hoàn tất quyết toán thuế không chỉ là thủ tục bắt buộc mà còn là điều kiện để hoàn tất hồ sơ giải thể tại cơ quan đăng ký kinh doanh. Thế nhưng, thực tiễn triển khai tại cơ quan quản lý thuế ở địa phương cho thấy vẫn tồn tại những “điểm nghẽn” về kỹ thuật và thủ tục ở khâu thuế, khiến tiến độ giải thể bị kéo dài và kế hoạch chấm dứt hoạt động của doanh nghiệp bị ảnh hưởng đáng kể.
Luật Thuế thu nhập doanh nghiệp (“Luật Thuế TNDN”) hiện hành đang được Quốc hội xem xét sửa đổi nhằm đáp ứng những yêu cầu thực tế của hệ thống thuế trong nước, đồng thời phù hợp với xu hướng hội nhập quốc tế. Đặc biệt, việc sửa đổi này diễn ra trong bối cảnh Việt Nam đã thông qua Nghị quyết về áp dụng thuế thu nhập doanh nghiệp bổ sung theo cơ chế chống xói mòn cơ sở thuế toàn cầu, có hiệu lực từ ngày 01/01/2024. Những thay đổi trong Dự thảo Luật Thuế TNDN sửa đổi không chỉ tác động trực tiếp đến hoạt động của các doanh nghiệp trong và ngoài nước mà còn định hình lại chính sách thuế phù hợp hơn với bối cảnh kinh tế số hiện nay. Trong bài viết này, chúng tôi sẽ đề cập đến một số điểm dự kiến điều chỉnh đáng chú ý trong Dự thảo Luật Thuế TNDN sửa đổi nhằm giúp doanh nghiệp chủ động nắm bắt những thay đổi, để có những điều chỉnh phù hợp chiến lược kinh doanh trong thời gian tới.
Việc Hoa Kỳ gần đây chính thức công bố chính sách thuế đối với hàng loạt quốc gia nhập khẩu vào Hoa Kỳ đã ảnh hưởng không nhỏ đến chuỗi cung ứng toàn cầu, trong đó có Việt Nam. Là quốc gia nhập khẩu phần lớn dược phẩm từ Hoa Kỳ, các quốc gia Châu Âu, … Việt Nam đứng trước nguy cơ chịu tác động về cả xuất khẩu và nhập khẩu khi giá đầu vào bị đẩy lên, trong khi các quy định về thuế nhập khẩu, chứng từ xuất xứ và ưu đãi thuế quan ngày càng được quản lý chặt chẽ hơn. Không nằm ngoài hệ quy chiếu, ngành dược cũng là một trong những ngành chịu tác động mạnh bởi chính sách thuế quan biến động từ các quốc gia. Trong bối cảnh đó, việc tuân thủ các quy định liên quan đến thuế nhập khẩu dược phẩm là yêu cầu bắt buộc để doanh nghiệp duy trì hoạt động ổn định, tránh bị truy thu thuế hoặc gián đoạn chuỗi cung ứng. Vậy đâu là những điểm doanh nghiệp cần đặc biệt lưu ý khi nhập khẩu dược phẩm vào Việt Nam trong giai đoạn đầy biến động hiện nay?
Trong bối cảnh thúc đẩy khu vực kinh tế tư nhân và đẩy mạnh cải cách hệ thống thuế, việc chấm dứt hình thức thuế khoán đối với hộ kinh doanh như một nội dung trọng tâm, thu hút sự quan tâm từ cơ quan quản lý nhà nước cũng như cộng đồng kinh doanh. Thuế khoán theo Luật Quản lý thuế 2019 (được sửa đổi, bổ sung năm 2020) là phương pháp xác định nghĩa vụ thuế dựa trên doanh thu khoán do cơ quan thuế ấn định, áp dụng cho hộ kinh doanh quy mô nhỏ chưa có hệ thống kế toán đầy đủ. Thực tiễn cho thấy phương pháp này vẫn tồn tại nhiều hạn chế, ảnh hưởng đến tính công khai, minh bạch và công bằng trong môi trường kinh doanh.
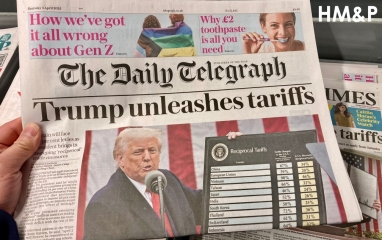
Thời gian gần đây, chính phủ Hoa Kỳ cho thấy động thái mạnh mẽ để bảo vệ nền sản xuất nội địa thông qua hàng loạt sắc lệnh được ban hành nhằm củng cố hàng rào thuế quan của quốc gia thương mại này. Ngày 03/4 vừa qua, Tổng thống Hoa Kỳ đã công bố danh sách các quốc gia bị áp thuế đối ứng của Hoa Kỳ và mức thuế suất áp dụng, đây được xem là một một biện pháp trả đũa nhằm đáp trả các chính sách thuế quan của các đối tác thương mại. Trước đó, Việt Nam đã có những chuẩn bị cần thiết nhằm ứng phó với sắc lệnh thuế quan của Hoa Kỳ thông qua Nghị đinh sửa đổi, bổ sung mức thuế suất thuế nhập khẩu ưu đãi của một số mặt hàng tại Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định số 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ (“Nghị định sửa đổi, bổ sung”).
Được đẩy mạnh để bảo vệ ngành sản xuất nội địa Mỹ, những cuộc điều tra này có thể dẫn đến thuế hồi tố, cấm nhập khẩu, và làm sụp đổ thị phần của Việt Nam tại thị trường lớn nhất thế giới. Với thặng dư thương mại Việt – Mỹ ước tính 110 tỷ USD năm 2024, các ngành chủ lực như thép, dệt may, thủy sản, và đồ gỗ đang đối mặt với nguy cơ bị Bộ Thương mại Hoa Kỳ và Ủy ban Thương mại Quốc tế Hoa Kỳ nhắm đến. Trước bài toán pháp lý phức tạp này, doanh nghiệp Việt Nam cần ứng phó như thế nào để giữ vững vị thế của mình tại thị trường Mỹ? Bài viết này sẽ phân tích thách thức từ chống bán phá giá/ chống trợ cấp và những giải pháp của doanh nghiệp dưới góc độ pháp lý.
Dồn dập những thông tin áp thuế từ chính phủ Hoa Kỳ lên hàng hóa của các quốc gia nhập khẩu vào nước này. Mức thuế suất mỗi lúc tăng cao càng gây áp lực và lo lắng cho các doanh nghiệp. Các doanh nghiệp Việt Nam không đứng ngoài “vòng xoáy” lo lắng này. Tuy nhiên, trước cơn sóng dữ, việc bình tĩnh để tìm đối sách phù hợp luôn là một lựa chọn khôn ngoan.
-

-