


Hoạt động mua bán và sáp nhập (M&A) không đơn thuần là giao dịch tài chính mà là một quyết định chiến lược có khả năng thay đổi cơ bản về sở hữu, cơ cấu điều hành, và quản trị doanh nghiệp. Đối với các doanh nghiệp xác định M&A là trọng tâm của chiến lược tạo ra giá trị, vai trò của Hội đồng quản trị (HĐQT) trở nên tuyệt đối quan trọng. HĐQT, được ví như “trái tim” điều phối chiến lược, có nhiệm vụ kiểm soát rủi ro và đại diện cho lợi ích của cổ đông.
Là cơ quan quyết sách trung tâm, HĐQT phải đảm bảo rằng quá trình M&A được thực hiện một cách minh bạch, chuyên nghiệp, tuân thủ pháp luật, và cuối cùng là mang lại lợi ích tối đa cho cổ đông, qua đó nâng cao uy tín và hấp dẫn các nhà đầu tư chiến lược. Nếu HĐQT vận hành một cách hình thức hoặc buông lỏng kiểm soát, hậu quả có thể rất lớn.
1. Thẩm quyền quyết định M&A theo pháp luật Việt Nam[1]
Khung pháp lý điều chỉnh hoạt động M&A tại Việt Nam khá phức tạp, chịu sự điều chỉnh của nhiều quy phạm pháp luật khác nhau, bao gồm Luật Doanh nghiệp, Luật Đầu tư, Luật Cạnh tranh, và pháp luật tài chính - ngân hàng và các quy định đặc thù của từng lĩnh vực cụ thể mà công ty mục tiêu thực hiện kinh doanh.
M&A được thực hiện dưới nhiều hình thức, trong đó phổ biến nhất là góp vốn trực tiếp vào doanh nghiệp hoặc mua lại phần vốn góp/cổ phần. Tuy nhiên, các hình thức tái cấu trúc doanh nghiệp như sáp nhập và hợp nhất cũng được quy định chi tiết trong Luật Doanh nghiệp 2020:
Sáp nhập là việc chuyển toàn bộ tài sản, quyền, nghĩa vụ và lợi ích hợp pháp từ một hoặc nhiều doanh nghiệp bị sáp nhập sang một doanh nghiệp nhận sáp nhập, đồng thời chấm dứt hoạt động của doanh nghiệp bị sáp nhập.
Hợp nhất là việc hai hoặc nhiều doanh nghiệp chuyển toàn bộ tài sản và quyền lợi hợp pháp của mình để thành lập một doanh nghiệp mới, dẫn đến việc các doanh nghiệp cũ chấm dứt hoạt động.
Luật Doanh nghiệp 2020 nhấn mạnh rằng công ty hợp nhất hoặc công ty nhận sáp nhập đương nhiên kế thừa toàn bộ quyền, nghĩa vụ và lợi ích hợp pháp của các công ty bị hợp nhất/sáp nhập. Mặc dù quy định này nhằm đảm bảo rằng các thủ tục hành chính để đăng ký quyền sở hữu tài sản chỉ mang tính phái sinh và không ảnh hưởng đến hiệu lực của việc sáp nhập/hợp nhất, trên thực tế, hai phương thức này vẫn ít được lựa chọn tại Việt Nam.
HĐQT đóng vai trò quyết định trong việc xây dựng chính sách và đề xuất giao dịch M&A. Tuy nhiên, đối với các giao dịch có tính chất thay đổi cơ cấu vốn hoặc tài sản lớn, thẩm quyền phê duyệt cuối cùng thường nằm ở Đại hội đồng cổ đông (ĐHĐCĐ).
Theo quy định pháp luật và thông lệ quản trị, HĐQT chịu trách nhiệm phê duyệt ban đầu, xem xét đề xuất, thảo luận và phân tích để quyết định có nên tiến hành M&A hay không. Tuy nhiên, các giao dịch sáp nhập, hợp nhất hoặc bán tài sản có giá trị lớn (thường được quy định trong Điều lệ hoặc theo ngưỡng luật định) cần sự chấp thuận của số cổ đông sở hữu 65% tổng số phiếu biểu quyết trở lên của tất cả cổ đông dự họp tán thành[2].
Việc đạt được tỷ lệ chấp thuận 65% là một thách thức quản trị quan trọng. HĐQT không chỉ phải đảm bảo tính hợp lệ của giao dịch về mặt pháp lý mà còn phải quản lý mối quan hệ và vận động sự đồng thuận của các cổ đông lớn. Sự không đồng thuận của cổ đông, dù không phải là rủi ro pháp lý trực tiếp, nhưng có thể làm đổ vỡ thương vụ hoặc kéo dài quá trình phê duyệt, ảnh hưởng đến lợi thế cạnh tranh.
Vai trò thẩm quyền của HĐQT trong M&A có thể được tóm tắt như sau:
|
Loại quyết định M&A |
Cơ quan phê duyệt chính |
Tỷ lệ phê duyệt yêu cầu (tối thiểu) |
Trách nhiệm chính của HĐQT |
|
Phê duyệt Hợp đồng sáp nhập/hợp nhất |
Đại hội đồng Cổ đông (ĐHĐCĐ) |
65% tổng số phiếu biểu quyết của cổ đông dự họp |
Lập và đệ trình hợp đồng lên ĐHĐCĐ; đảm bảo tính pháp lý của hợp đồng. |
|
Mua/Bán tài sản có giá trị Lớn |
ĐHĐCĐ (Tùy theo Điều lệ hoặc Luật) |
65% tổng số phiếu biểu quyết của cổ đông dự họp |
Phê duyệt định giá, đánh giá rủi ro, và đề xuất giao dịch. |
|
Quyết định tiến hành thẩm định và Định giá ban đầu |
Hội đồng Quản trị (HĐQT) |
Đồng thuận đa số thành viên |
Giám sát phạm vi DD; phê duyệt các cố vấn chuyên môn. |
|
Phê duyệt giao dịch với Bên Liên quan (Có Xung đột Lợi ích) |
HĐQT (hoặc ĐHĐCĐ, tùy giá trị) |
Đồng thuận đa số (không tính cổ đông/thành viên có lợi ích) |
Đảm bảo tính minh bạch và công khai lợi ích liên quan. |
2. Các vai trò cụ thể của HĐQT trong các giao dịch M&A
HĐQT đóng vai trò không thể thiếu trong việc định hướng chiến lược và phát triển doanh nghiệp.
Chiến lược và tầm nhìn dài hạn
Một trong những đóng góp lớn nhất của HĐQT là cung cấp tầm nhìn dài hạn, điều mà đôi khi Ban điều hành có thể thiếu. Giám đốc điều hành hoặc người đứng đầu đơn vị kinh doanh có thể bị áp lực phải đạt hiệu suất ngắn hạn, dẫn đến việc bỏ qua các vấn đề hoặc rủi ro dài hạn trong M&A. Ngược lại, HĐQT giúp đảm bảo các quyết định M&A được thúc đẩy bởi sự kiên định chiến lược và tập trung vào việc tạo ra giá trị cộng hưởng bền vững trong từng giai đoạn cụ thể.
M&A phải tạo ra được những giá trị mới cho cổ đông mà việc duy trì tình trạng cũ không đạt được. Lợi ích cộng hưởng có thể bao gồm đạt được hiệu quả dựa trên quy mô, giảm chi phí, hiện đại hóa công nghệ, và tăng khả năng thanh khoản/thị phần.
HĐQT phải phê duyệt đề xuất chính sách M&A, bao gồm lợi ích kỳ vọng và chiến lược. Trách nhiệm của HĐQT là thẩm định và thách thức các giả định về sự điều phối do Ban điều hành đưa ra. Trong hầu hết các giao dịch, phía người mua khó có thể tạo ra giá trị ròng nếu thẩm định giá bị thiếu thông tin kinh tế. Do đó, HĐQT cần có đủ chuyên môn và kinh nghiệm để đảm bảo rằng định giá cuối cùng phản ánh đúng khả năng đạt được các lợi ích cộng hưởng này.
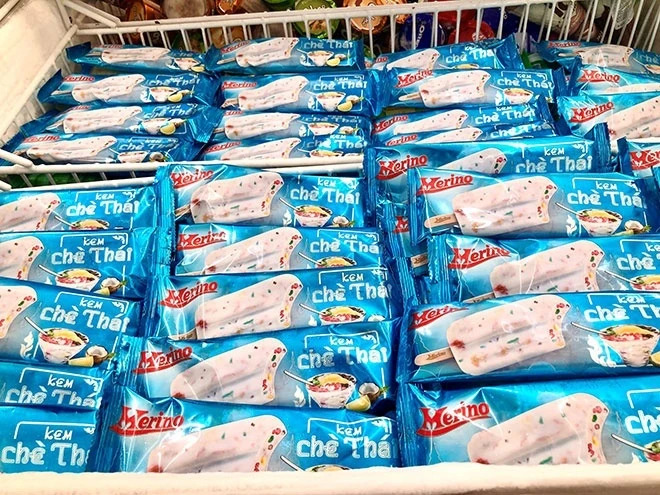
Tập đoàn Kido sẽ chuyển nhượng toàn bộ 36,3 triệu cổ phần, tương đương 49% vốn điều lệ tại Kido Foods (KDF) cho CTCP Thực phẩm Dinh dưỡng Nutifood. Nguồn: ZNews
Quản lý các rủi ro tiềm ẩn
Kinh nghiệm đa dạng của các thành viên HĐQT có thể giúp làm sáng tỏ và phòng ngừa những rủi ro phổ biến trong giao dịch M&A. Điều này đặc biệt quan trọng khi thị trường M&A Việt Nam đang tập trung vào các lĩnh vực công nghệ cao, bán dẫn, trí tuệ nhân tạo, và năng lượng tái tạo, những lĩnh vực đòi hỏi chuyên môn kỹ thuật sâu sắc.
HĐQT phải thực hiện vai trò cơ chế phản biện nội bộ, đặt câu hỏi về mọi khía cạnh của giao dịch từ cơ sở chiến lược đến định giá. Việc thiếu thành viên HĐQT có chuyên môn phù hợp trong các thương vụ công nghệ cao có thể dẫn đến việc đánh giá sai giá trị chiến lược của công nghệ mục tiêu hoặc các rủi ro vận hành liên quan.
3. Một số nghĩa vụ của HĐQT trong hoạt động M&A
Trong M&A, HĐQT chịu trách nhiệm pháp lý cao nhất, được xác định thông qua việc tuân thủ các nghĩa vụ được ủy quyền.
Giám sát quá trình thẩm định
Thẩm định (Due Diligence – DD) toàn diện là bước bắt buộc. HĐQT phải đảm bảo DD được thực hiện toàn diện về nhiều mặt: tài chính, thuế, thương mại, vận hành, pháp lý, môi trường-xã hội-quản trị (ESG), nguồn nhân lực, công nghệ thông tin và an ninh mạng. Mục đích của DD pháp lý là để xác định doanh nghiệp mục tiêu có đủ điều kiện mua lại, giúp định giá chính xác, đàm phán điều khoản hợp đồng hiệu quả, và giảm thiểu tranh chấp pháp lý sau thương vụ.
HĐQT chịu trách nhiệm cuối cùng trong việc giám sát quá trình DD. Mặc dù Ban điều hành và các cố vấn thực hiện DD, HĐQT phải thách thức kết quả thẩm định và đảm bảo rằng mọi rủi ro tiềm ẩn được nhận diện và xử lý thông qua các điều khoản bảo hành và bảo lãnh trong hợp đồng mua bán. Việc phê duyệt giao dịch khi thẩm định thiếu sót hoặc bỏ qua các rủi ro đã được cảnh báo có thể bị coi là vi phạm nghĩa vụ được ủy quyền của HĐQT.
Nhận diện các rủi ro đặc thù
HĐQT phải cảnh giác với các rủi ro pháp lý thường gặp tại Việt Nam. Các rủi ro này bao gồm nợ thuế hoặc nghĩa vụ tài chính chưa khai báo, hồ sơ lao động thiếu hoặc sai sót (có thể dẫn đến tranh chấp), tài sản chưa sang tên hoặc đang bị thế chấp (đặc biệt là đất đai và máy móc), và các tranh chấp hợp đồng hoặc nguy cơ bị xử phạt. Sự hiểu biết về các vấn đề tuân thủ đặc thù thị trường này là thiết yếu để HĐQT có thể đảm bảo rằng DD không chỉ là hình thức mà là công cụ quản trị rủi ro chiến lược.
Rủi ro xung đột lợi ích
Rủi ro vi phạm nghĩa vụ ủy thác phát sinh khi thành viên HĐQT không công khai xung đột lợi ích hoặc cố tình phê duyệt giao dịch với công ty con do người thân sở hữu. Trong M&A, xung đột lợi ích có thể làm sai lệch quá trình thẩm định, định giá, và đàm phán, dẫn đến tổn thất cho công ty và gây ra kiện tụng từ cổ đông.
Để giảm thiểu rủi ro này, HĐQT cần xây dựng bộ quy tắc ứng xử và quy chế hoạt động chi tiết, yêu cầu thành viên HĐQT công khai lợi ích liên quan, và bắt buộc không tham gia biểu quyết khi có xung đột lợi ích.
Kiểm soát nội bộ
Pháp luật Việt Nam đã có các quy định rõ ràng nhằm tăng cường quản trị. Theo khoản 2 Điều 156 Luật Doanh nghiệp 2020, công ty đại chúng và công ty có vốn nhà nước không được để Chủ tịch HĐQT kiêm Tổng Giám đốc. Việc tách bạch chức danh này giúp phân quyền rõ ràng hơn, giảm xung đột lợi ích và tăng cường cơ chế kiểm soát, đặc biệt trong các quyết định tài chính và nhân sự quan trọng liên quan đến M&A.
Việc tổ chức HĐQT hình thức, thiếu quy trình rõ ràng, hoặc chồng chéo vai trò với Ban điều hành không chỉ dẫn đến tranh chấp nội bộ mà còn làm tăng nguy cơ vi phạm Nghĩa vụ Ủy thác. Đây là lý do tại sao các công ty cần xây dựng Điều lệ và quy chế nội bộ quy định chi tiết về cơ chế họp, biểu quyết, và cách xử lý xung đột lợi ích.
4. Một số thủ tục cần thực hiện của HĐQT
Phê duyệt nội bộ
Quyết định M&A phải trải qua quy trình phê duyệt nghiêm ngặt. Ban điều hành hoặc Bộ phận M&A chịu trách nhiệm thu thập và chuẩn bị các tài liệu cần thiết, từ thông tin doanh nghiệp, báo cáo tài chính đến hợp đồng M&A, đồng thời đề xuất chính sách M&A (lợi ích kỳ vọng, chiến lược, định giá, rủi ro).
HĐQT thực hiện phê duyệt ban đầu, xem xét đề xuất, thảo luận, phân tích để quyết định có nên tiến hành hay không. Sau khi hoàn tất thẩm định và đàm phán, HĐQT sẽ tổ chức cuộc họp cuối cùng để xem xét và quyết định về M&A, đòi hỏi sự đồng thuận từ phía đại đa số thành viên.
Một yếu tố then chốt để thực hiện Nghĩa vụ Cẩn trọng là đảm bảo tính hợp lệ về mặt pháp lý của nghị quyết. Biên bản họp và nghị quyết HĐQT phải ghi rõ đầy đủ nội dung, thời gian, địa điểm, ý kiến của từng thành viên, kèm chữ ký xác nhận. Trên thực tế, nhiều nghị quyết bị tuyên vô hiệu vì thiếu chữ ký hợp lệ hoặc không có biên bản hợp pháp lưu trữ. Do đó, HĐQT cần có luật sư tư vấn doanh nghiệp cố vấn chuyên trách tham gia vào các cuộc họp quan trọng và xem xét dự thảo nghị quyết, đặc biệt trong các hoạt động M&A, để kiểm soát rủi ro pháp lý rất hay xảy ra trong một thương vụ M&A phức tạp và kéo dài.
Công bố thông tin
Đối với công ty đại chúng, trách nhiệm công bố thông tin (CBTT) là một phần không thể thiếu của quá trình M&A. HĐQT phải giám sát Ban điều hành để tuân thủ các quy định hiện hành.
Việc tuân thủ quy định CBTT giúp đảm bảo sự minh bạch của giao dịch và tuân thủ các chuẩn mực quốc tế. Sự thiếu minh bạch hoặc không đầy đủ thông tin có thể dẫn đến kiện tụng của cổ đông, xử phạt hành chính từ cơ quản lý và ảnh hưởng đến uy tín doanh nghiệp.
Quản lý quá trình hậu sáp nhập
Vai trò của HĐQT không kết thúc khi thương vụ được đóng. Ranh giới giữa thành công và thất bại của M&A rất mong manh. HĐQT phải tiếp tục giám sát quá trình tích hợp hậu sáp nhập để đảm bảo rằng các lợi ích cộng hưởng đã được kỳ vọng (như hiệu quả chi phí, tăng thị phần, đa dạng hóa) thực sự được thực hiện trong thực tế.
5. Để thực thi vai trò của HĐQT hiệu quả trong hoạt động M&A
HĐQT không chỉ phải hành động vì lợi ích tốt nhất của cổ đông lớn mà còn phải bảo vệ lợi ích của cổ đông thiểu số, đảm bảo công bằng trong các điều khoản M&A. Việc thiết lập cơ chế phản biện nội bộ và giám sát chặt chẽ bởi ủy ban kiểm toán hoặc ban kiểm soát là cần thiết để bảo vệ quyền lợi cổ đông. Hơn nữa, một HĐQT chuyên nghiệp giúp công ty hấp dẫn hơn đối với các nhà đầu tư chiến lược. Khi có sự tham gia của vốn quốc tế, việc tuân thủ nghiêm ngặt các nghĩa vụ ủy thác (đặc biệt là minh bạch và công bố thông tin) trở thành yếu tố quyết định để duy trì niềm tin và thu hút dòng vốn trung - dài hạn vào thị trường Việt Nam.
Việc thiếu chuyên nghiệp hoặc vận hành hình thức của HĐQT trong M&A sẽ trực tiếp dẫn đến vi phạm nghĩa vụ ủy thác, gây tổn thất tài chính và pháp lý nghiêm trọng, không chỉ cho công ty mà còn cho cá nhân thành viên HĐQT.
Để tối ưu hóa vai trò của HĐQT và tăng cường khả năng thành công của các thương vụ M&A tại Việt Nam, các doanh nghiệp nên và cụ thể là HĐQT nên chú ý các vấn đề sau:
Chuyên môn hóa và đa dạng hóa HĐQT: Cần tuyển chọn các thành viên HĐQT độc lập có kinh nghiệm chuyên sâu về lĩnh vực pháp lý, tài chính giao dịch, và chuyên môn ngành nghề mục tiêu. Việc này giúp HĐQT có năng lực chiến lược và khả năng thực hiện các nghĩa vụ một cách đầy đủ.
Xây dựng các quy định nội bộ hiểu quả: Xây dựng và áp dụng Quy chế HĐQT chi tiết, định nghĩa rõ ràng về quyền và nghĩa vụ của HĐQT, cơ chế họp và biểu quyết. Quy chế phải yêu cầu công khai xung đột lợi ích bắt buộc và cấm thành viên có lợi ích tham gia biểu quyết để đảm bảo tính minh bạch và tránh rủi ro pháp lý.
Sử dụng cố vấn pháp lý chuyên nghiệp: HĐQT nên có luật sư M&A chuyên nghiệp và kinh nghiệm đồng hành và hỗ trợ trong suốt quá trình M&A để kiểm soát rủi ro pháp lý ngay từ giai đoạn dự thảo nghị quyết đến ký kết hợp đồng. Bao gồm cả quá trình thẩm định pháp lý chuyên sâu thương vụ và chiến lược thi thi sau sáp nhập.
Thị trường M&A Việt Nam đang chứng kiến sự quan tâm lớn từ các nhà đầu tư nước ngoài đến từ Mỹ, Châu Âu, Nhật Bản, Hàn Quốc và Singapore. Sự dịch chuyển của dòng vốn vào các ngành công nghệ cao (như bán dẫn và năng lượng tái tạo) đặt áp lực lớn lên HĐQT Việt Nam phải nâng cao chuẩn mực quản trị công ty, phù hợp với tiêu chuẩn quốc tế để có thể thực hiện vai trò của mình một cách hiệu quả trong các thương vụ mua bán và sáp nhập của chính doanh nghiệp mình.


