


Người lao động nước ngoài làm việc tại Việt Nam là các cá nhân nước ngoài phải có nghĩa vụ nộp và đăng ký thuế trực tiếp với cơ quan thuế. Các cá nhân này được xem là đối tượng có thu nhập thuộc diện chịu thuế thu nhập cá nhân[1] hoặc cá nhân khác có nghĩa vụ với ngân sách nhà nước[2]. Việc đăng ký thuế có thể thực hiện thông qua hai hình thức sau: (1) người lao động nước ngoài trực tiếp thực hiện việc đăng ký thuế; (2) người lao động nước ngoài thông qua cơ quan/đơn vị chi trả thu nhập và ủy quyền cho cơ quan/đơn vị này thực hiện việc đăng ký thuế.
1. Tổng quan về thủ tục cấp mã số thuế cho người lao động nước ngoài tại Việt Nam
|
STT |
Hạng mục |
Nội dung |
|
|
1 |
Đối tượng |
Người lao động nước ngoài thông qua cơ quan chi trả thu nhập và có uỷ quyền cho cơ quan chi trả thu nhập đăng ký thuế cho người lao động nước ngoài hoặc người phụ thuộc.[3] |
Người lao động nước ngoài không thông qua cơ quan chi trả thu nhập và không uỷ quyền cho cơ quan chi trả thu nhập đăng ký thuế cho người lao động nước ngoài hoặc người phụ thuộc.[4] |
|
2 |
Địa điểm nộp hồ sơ |
Tại cơ quan chi trả thu nhập. Lưu ý: Trường hợp người lao động nước ngoài nộp thuế thu nhập người lao động nước ngoài tại nhiều cơ quan chi trả thu nhập trong cùng một kỳ nộp thuế, người lao động nước ngoài chỉ uỷ quyền đăng ký thuế tại một cơ quan chi trả thu nhập và thông báo số định danh người lao động nước ngoài của người lao động nước ngoài và người phụ thuộc với các cơ quan chi trả thu nhập khác để sử dụng vào việc khấu trừ, kê khai, nộp thuế. |
|
|
3 |
Thành phần nộp hồ sơ |
Hồ sơ bao gồm:[5]
|
Hồ sơ bao gồm:[6] Đối với người lao động nước ngoài có thu nhập chịu thuế:
Đối với người phụ thuộc:
|
|
4 |
Trách nhiệm của cơ quan chi trả |
Cơ quan chi trả thu nhập có trách nhiệm:[7]
|
Người lao động nước ngoài tự thực hiện |
|
5 |
Lệ phí |
Không mất phí. |
|
|
6 |
Kết quả |
Trường hợp: Hồ sơ đầy đủ theo quy định Cán bộ thuế tiếp nhận, xử lý đăng ký thuế lần đầu và thông báo mã số thuế người lao động nước ngoài. Trường hợp: Hồ sơ không đầy đủ theo quy định
|
|
2. Trình tự thủ tục cấp mã số thuế cho người lao động nước ngoài tại Việt Nam
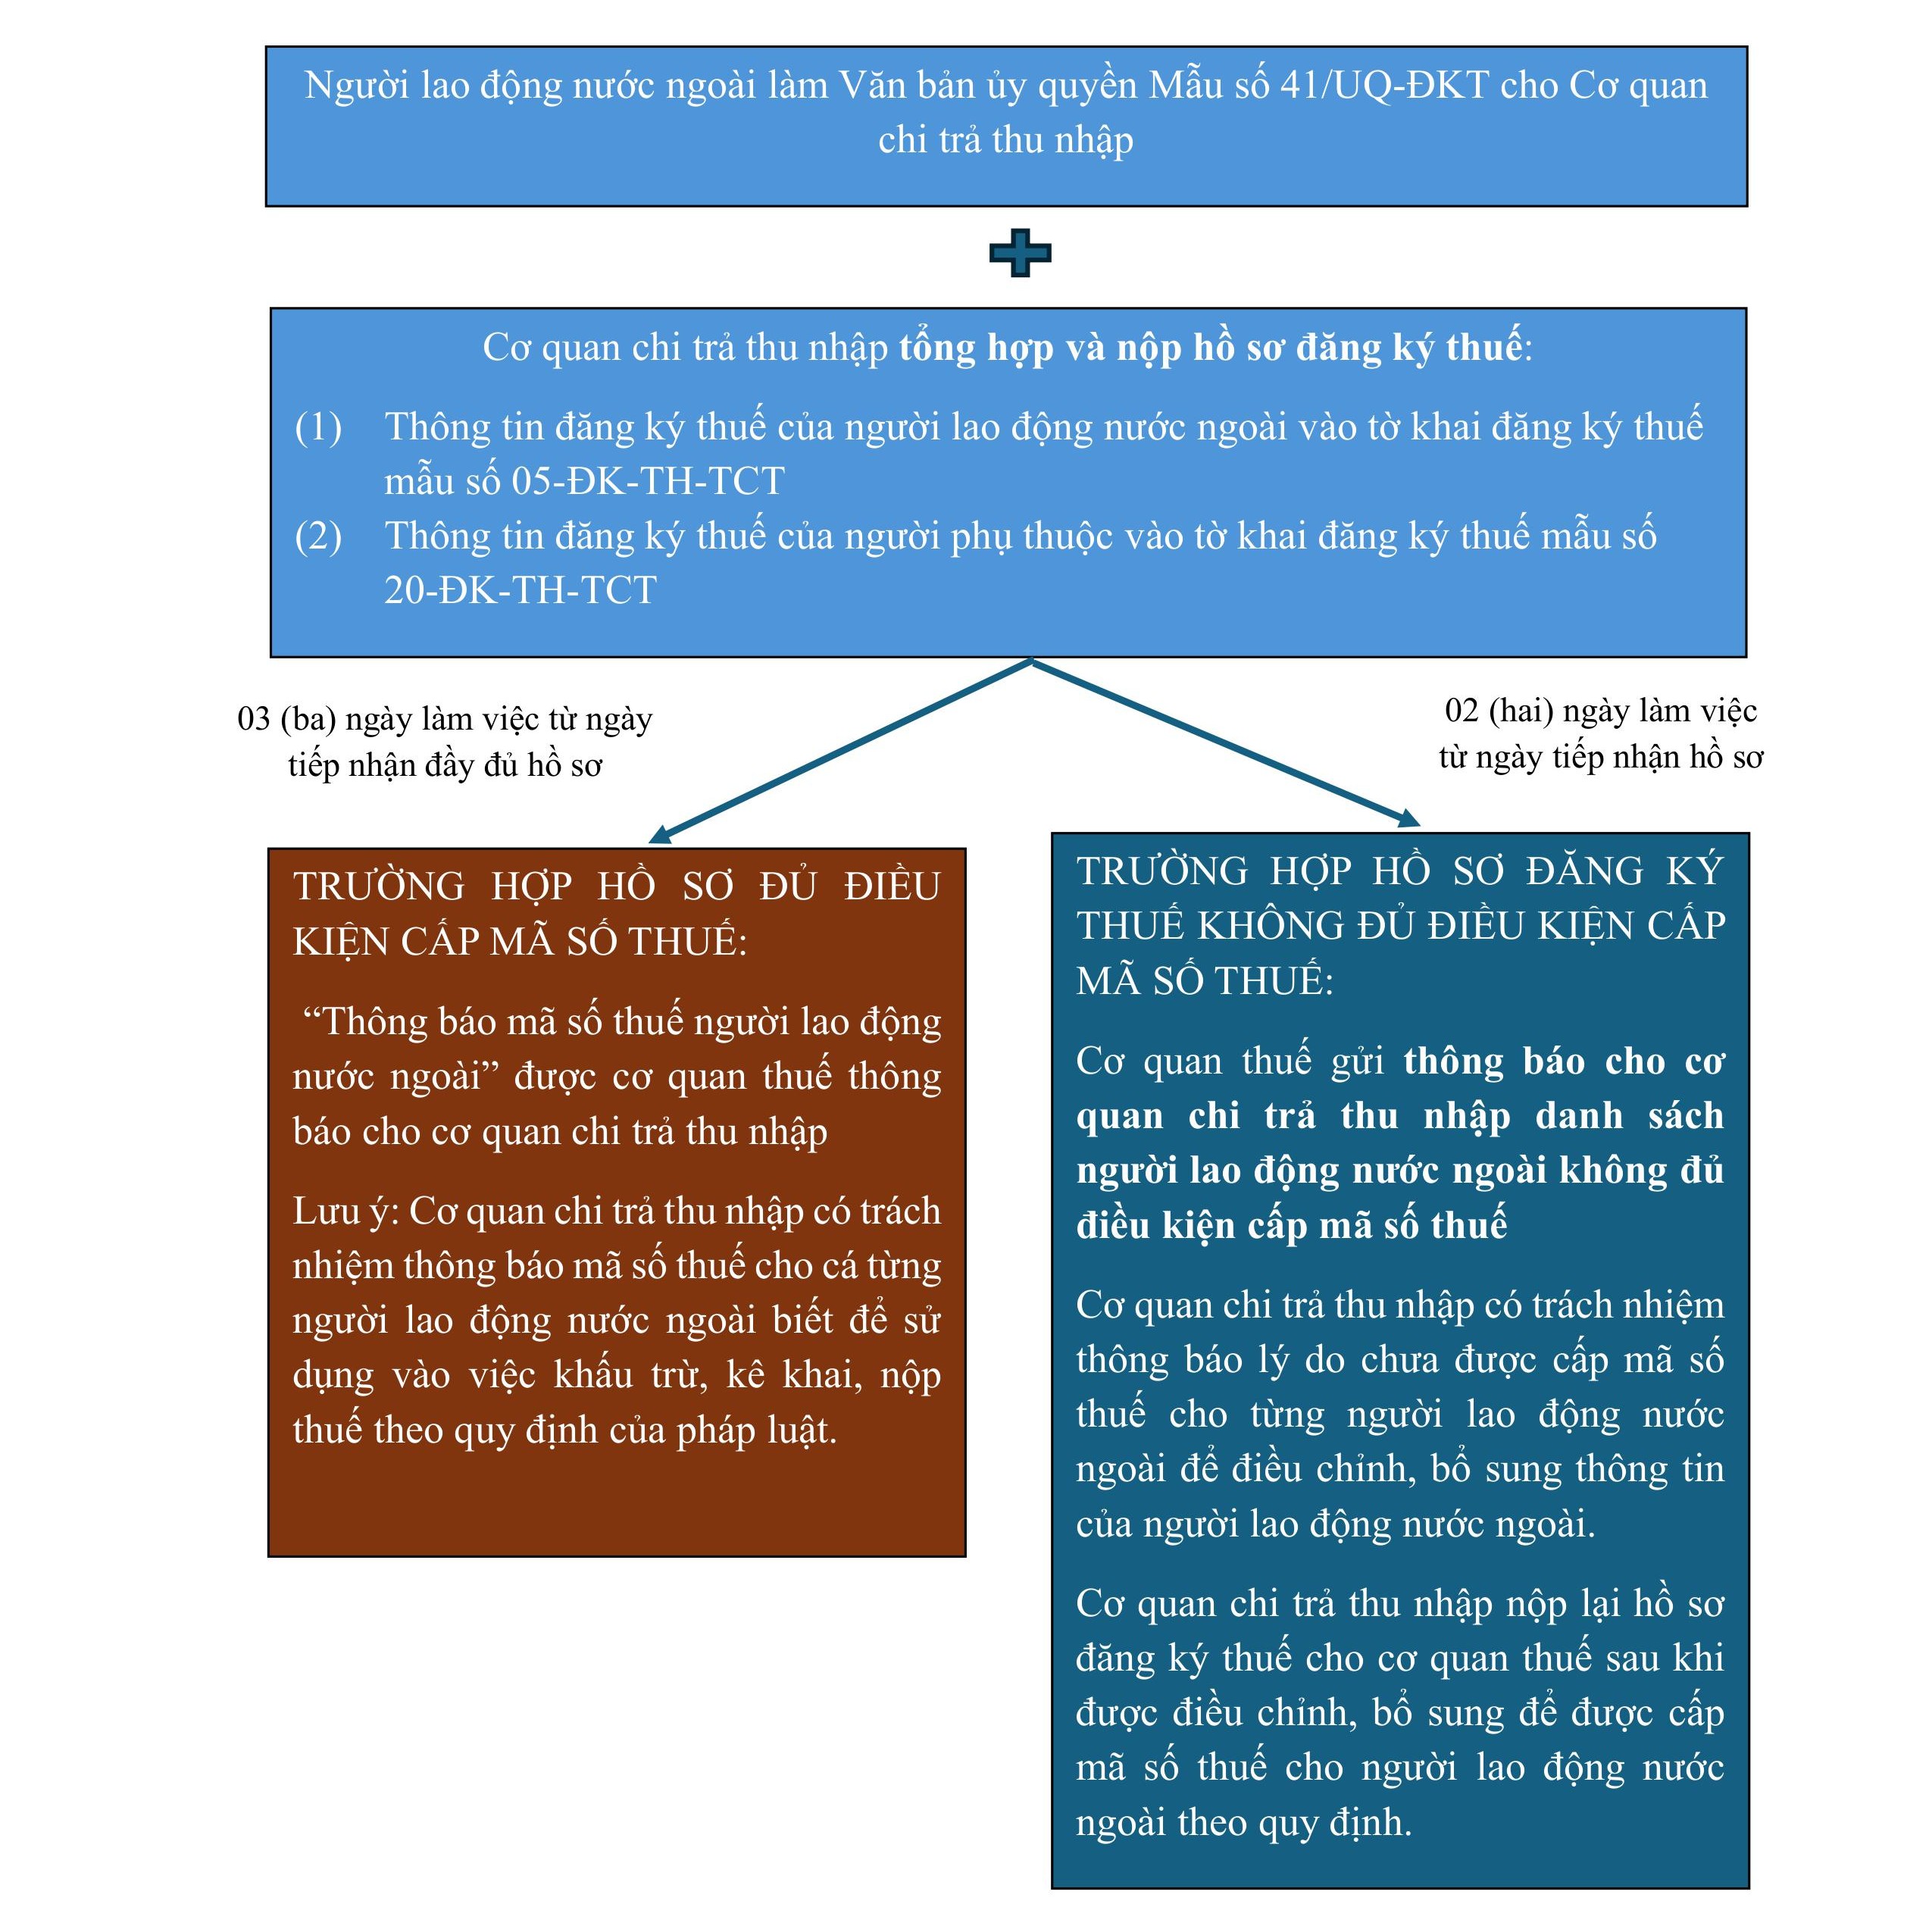
Trường hợp 1: Người lao động nước ngoài thông qua cơ quan chi trả thu nhập và có uỷ quyền cho cơ quan chi trả thu nhập đăng ký thuế cho người lao động nước ngoài hoặc người phụ thuộc.
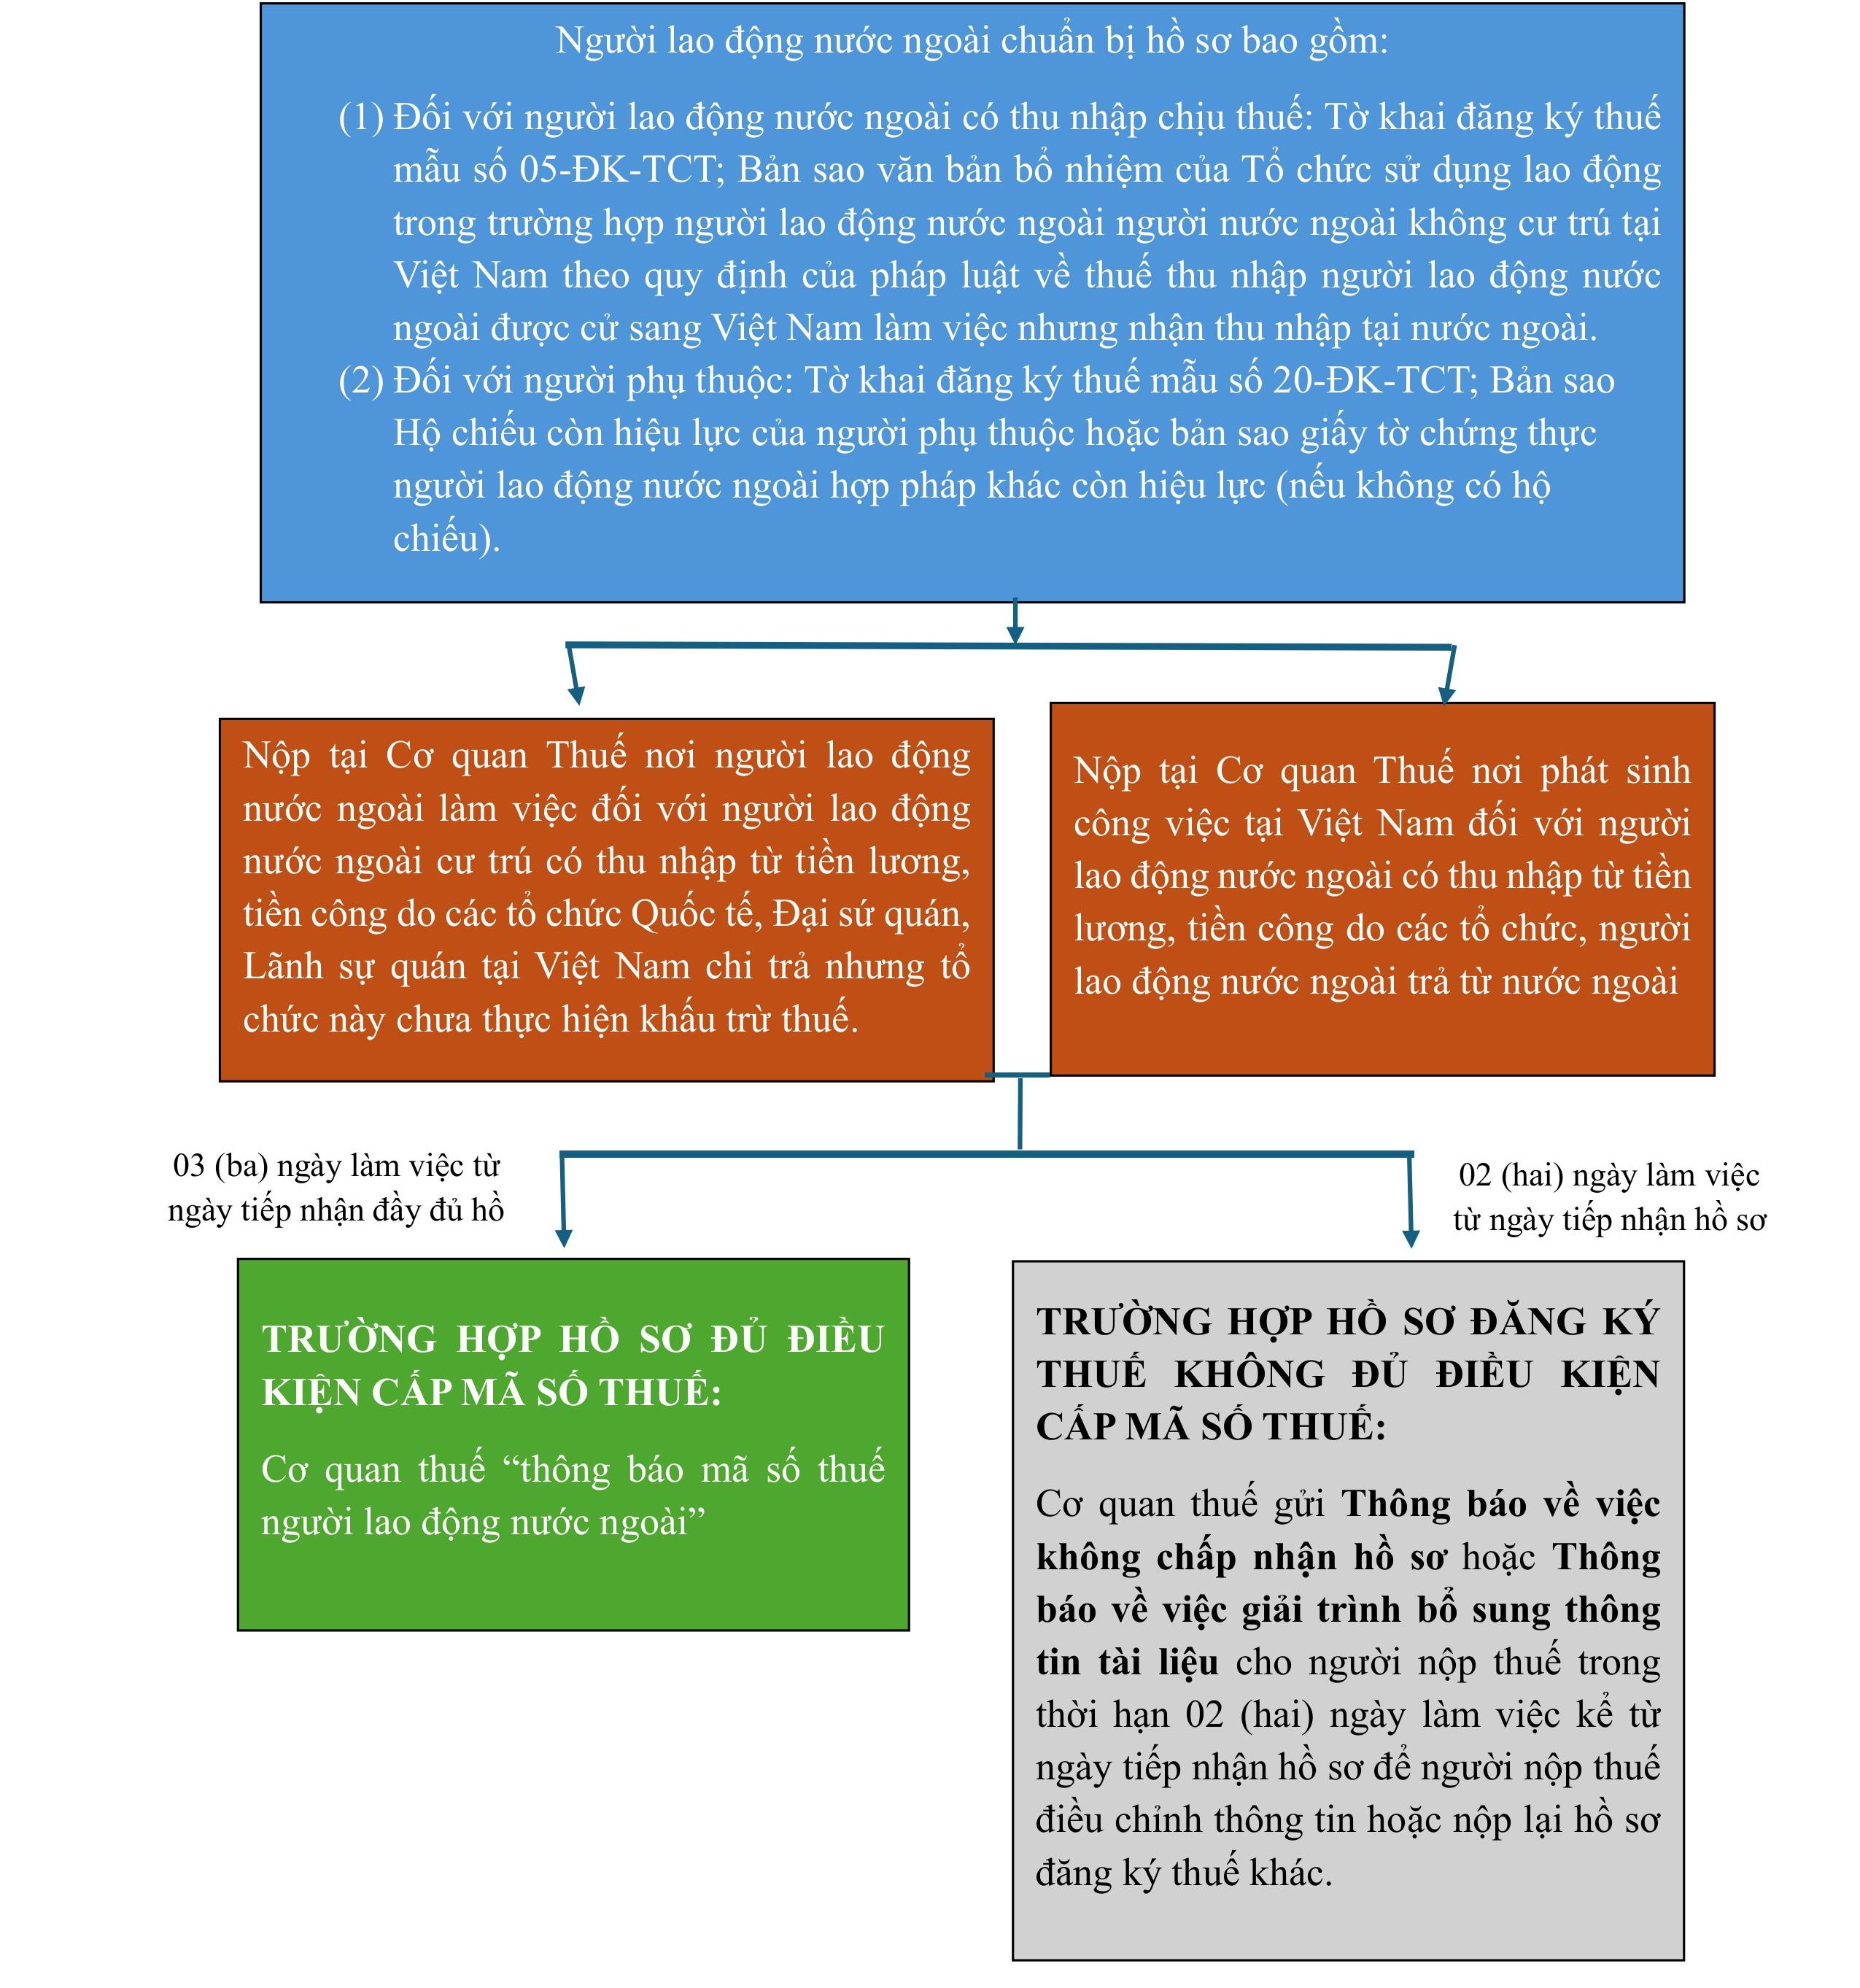
 Trường hợp 2: Người lao động nước ngoài không thông qua cơ quan chi trả thu nhập và không uỷ quyền cho cơ quan chi trả thu nhập đăng ký thuế.
[1] Điểm k, khoản 2, Điều 4 Thông tư 86/2024/TT-BTC.
[2] Điểm n, khoản 2, Điều 4 Thông tư 86/2024/TT-BTC.
[3] Điểm b, khoản 2, Điều 22 Thông tư 86/2024/TT-BTC.
[4] Điểm c, khoản 2, Điều 22 Thông tư 86/2024/TT-BTC.
[5] Mục b2, b3, điểm b, khoản 2, Điều 22 Thông tư 86/2024/TT-BTC.
[6] Mục c3, điểm c, khoản 2, Điều 22 Thông tư 86/2024/TT-BTC.
[7] Mục b3, điểm b, khoản 2, Điều 22 Thông tư 86/2024/TT-BTC.
[8] Điểm a, khoản 2, Điều 6 Thông tư 86/2024/TT-BTC.
[9] Điểm a, khoản 2, Điều 6 Thông tư 86/2024/TT-BTC.
[10] Điểm b, khoản 2, Điều 6 Thông tư 86/2024/TT-BTC.


