


Tuyển dụng lao động người nước ngoài là một nhu cầu thiết yếu của nhiều doanh nghiệp Việt Nam hiện nay, đặc biệt trong các lĩnh vực về công nghệ, kỹ thuật và quản trị điều hành. Điều này xuất phát từ nền tảng kiến thức, kỹ năng chuyên môn, kinh nghiệm quốc tế, ngoại ngữ và mạng lưới quan hệ nước ngoài trong một số lĩnh vực đặc thù mà người lao động nước ngoài có ưu thế hơn so với lao động Việt Nam. Việc sở hữu những nhân sự nước ngoài chất lượng cao giúp các doanh nghiệp nâng cao năng lực cạnh tranh, mở rộng quan hệ kinh doanh và hội nhập sâu rộng vào thị trường quốc tế. Tuy vậy, việc tuyển dụng và sử dụng lao động nước ngoài cũng có một số vấn đề nhất định mà doanh nghiệp cần lưu ý. Trong bài viết này, HM&P sẽ đề cập đến một số lưu ý mà doanh nghiệp cần đặc biệt quan tâm trong quá trình tuyển dụng và sử dụng người lao động nước ngoài.
1. Những trường hợp doanh nghiệp được tuyển dụng người lao động nước ngoài
Việt Nam hiện nay là một trong những quốc gia có lực lượng lao động khá dồi dào, do đó, việc bảo đảm việc làm cho người dân trong độ tuổi lao động là nhiệm vụ đặt ra cho cơ quan quản lý. Do đó, theo quy định của Bộ luật Lao động, doanh nghiệp chỉ được tuyển dụng, sử dụng người lao động nước ngoài làm việc tại Việt Nam trong một số trường hợp nhất định, bao gồm các vị trí công việc sau[1]:
- Quản lý;
- Điều hành;
- Chuyên gia; và
- Lao động kỹ thuật
Đặc biệt, các vị trí này phải là các vị trí mà người lao động Việt Nam chưa đáp ứng được theo nhu cầu sản xuất, kinh doanh của doanh nghiệp.
Theo quy định, trước khi tuyển dụng và sử dụng người lao động nước ngoài làm việc tại Việt Nam theo các vị trí công việc nêu trên, doanh nghiệp phải giải trình nhu cầu sử dụng lao động và được sự chấp thuận bằng văn bản của cơ quan nhà nước có thẩm quyền. Bộ luật Lao động không có tiêu chí cụ thể định lượng tính phù hợp của việc tuyển dụng và sử dụng người lao động nước ngoài. Do đó, khi giải trình về nhu cầu sử dụng người lao động nước ngoài, doanh nghiệp cần kê khai thông tin chi tiết nhất có thể về vị trí tuyển dụng, sự thiếu sót của người lao động Việt Nam cũng như tính phù hợp của người lao động nước ngoài.
2. Điều kiện để người lao động nước ngoài làm việc tại Việt Nam
Về cơ bản, điều kiện để người lao động nước ngoài làm việc tại Việt Nam cũng có một số khác biệt nhất định so với người lao động trong nước, cụ thể:
- Người lao động nước ngoài phải đủ 18 tuổi trở lên và có năng lực hành vi dân sự đầy đủ. Nếu tuyển dụng và sử dụng người lao động Việt Nam, doanh nghiệp vẫn có thể tuyển dụng và sử dụng người lao động chưa đủ 18 tuổi[2] hoặc thậm chí chưa đủ 15 tuổi, miễn tuân thủ các quy định của pháp luật. Tuy nhiên, đối với người lao động nước ngoài, doanh nghiệp chỉ được tuyển dụng và sử dụng những lao động đủ 18 tuổi trở lên và có đầy đủ năng lực hành vi dân sự.
- Người lao động nước ngoài phải có trình độ chuyên môn, kỹ thuật, tay nghề, kinh nghiệm làm việc; có đủ sức khỏe theo quy định của Bộ trưởng Bộ Y tế. Với đặc thù các vị trí công việc mà doanh nghiệp được tuyển dụng người lao động nước ngoài, pháp luật quy định người lao động nước ngoài phải đáp ứng các điều kiện tương ứng về trình độ chuyên môn, kinh nghiệm và sức khỏe. Việc đáp ứng các điều kiện này có thể được doanh nghiệp chứng minh thông qua các tài liệu như bằng cấp, chứng chỉ của người lao động, xác nhận kinh nghiệm làm việc của các công ty mà trước đây người lao động đã làm việc, giấy khám sức khỏe theo quy định của Bộ Y tế khi nộp hồ sơ cấp Giấy phép lao động.
- Không phải là người đang trong thời gian chấp hành hình phạt hoặc chưa được xóa án tích hoặc đang trong thời gian bị truy cứu trách nhiệm hình sự theo quy định của pháp luật nước ngoài hoặc pháp luật Việt Nam.
- Có giấy phép lao động do cơ quan nhà nước có thẩm quyền của Việt Nam cấp, trừ một số trường hợp không thuộc diện cấp Giấy phép lao động.
3. Các trường hợp không thuộc diện cấp Giấy phép lao động
Theo quy định hiện hành, nếu thuộc các trường hợp sau, người lao động nước ngoài không thuộc diện phải thực hiện thủ tục cấp Giấy phép lao động.
-
Là Trưởng văn phòng đại diện, dự án hoặc chịu trách nhiệm chính về hoạt động của tổ chức quốc tế, tổ chức phi chính phủ nước ngoài tại Việt Nam.
-
Vào Việt Nam với thời hạn dưới 03 tháng để thực hiện chào bán dịch vụ.
-
Vào Việt Nam với thời hạn dưới 03 tháng để xử lý sự cố, tình huống kỹ thuật, công nghệ phức tạp nảy sinh làm ảnh hưởng hoặc có nguy cơ ảnh hưởng tới sản xuất, kinh doanh mà các chuyên gia Việt Nam và các chuyên gia nước ngoài hiện đang ở Việt Nam không xử lý được.
-
Là luật sư nước ngoài đã được cấp Giấy phép hành nghề luật sư tại Việt Nam theo quy định của Luật Luật sư.
-
Trường hợp theo quy định của điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
-
Người nước ngoài kết hôn với người Việt Nam và sinh sống trên lãnh thổ Việt Nam.
-
Là chủ sở hữu hoặc thành viên góp vốn của công ty trách nhiệm hữu hạn có giá trị góp vốn từ 3 tỷ đồng trở lên.
-
Là Chủ tịch Hội đồng quản trị hoặc thành viên Hội đồng quản trị của công ty cổ phần có giá trị góp vốn từ 3 tỷ đồng trở lên.
-
Di chuyển trong nội bộ doanh nghiệp thuộc phạm vi 11 ngành dịch vụ trong biểu cam kết dịch vụ của Việt Nam với Tổ chức Thương mại thế giới, bao gồm: kinh doanh, thông tin, xây dựng, phân phối, giáo dục, môi trường, tài chính, y tế, du lịch, văn hóa giải trí và vận tải.
-
Vào Việt Nam để cung cấp dịch vụ tư vấn về chuyên môn và kỹ thuật hoặc thực hiện các nhiệm vụ khác phục vụ cho công tác nghiên cứu, xây dựng, thẩm định, theo dõi đánh giá, quản lý và thực hiện chương trình, dự án sử dụng nguồn hỗ trợ phát triển chính thức (ODA) theo quy định hay thỏa thuận trong các điều ước quốc tế về ODA đã ký kết giữa cơ quan có thẩm quyền của Việt Nam và nước ngoài.
-
Được Bộ Ngoại giao cấp giấy phép hoạt động thông tin, báo chí tại Việt Nam theo quy định của pháp luật.
-
Được cơ quan, tổ chức có thẩm quyền của nước ngoài cử sang Việt Nam giảng dạy, nghiên cứu tại trường quốc tế thuộc quản lý của cơ quan đại diện ngoại giao nước ngoài hoặc Liên hợp quốc; các cơ sở, tổ chức được thành lập theo các hiệp định mà Việt Nam đã ký kết, tham gia.
-
Tình nguyện viên quy định tại Khoản 2 Điều 3 Nghị định 152/2020/NĐ-CP.
-
Vào Việt Nam làm việc tại vị trí nhà quản lý, giám đốc điều hành, chuyên gia hoặc lao động kỹ thuật có thời gian làm việc dưới 30 ngày và không quá 03 lần trong 01 năm.
-
Vào Việt Nam thực hiện thỏa thuận quốc tế mà cơ quan, tổ chức ở Trung ương, cấp tỉnh ký kết theo quy định của pháp luật.
-
Học sinh, sinh viên đang học tập tại các trường, cơ sở đào tạo ở nước ngoài có thỏa thuận thực tập trong các cơ quan, tổ chức, doanh nghiệp tại Việt Nam; học viên thực tập, tập sự trên tàu biển Việt Nam.
-
Thân nhân thành viên cơ quan đại diện nước ngoài tại Việt Nam quy định tại Điểm l Khoản 1 Điều 2 Nghị định 152/2020/NĐ-CP.
-
Có hộ chiếu công vụ vào làm việc cho cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị - xã hội.
-
Người chịu trách nhiệm thành lập hiện diện thương mại.
-
Được Bộ Giáo dục và Đào tạo xác nhận người lao động nước ngoài vào Việt Nam để giảng dạy, nghiên cứu.
Doanh nghiệp cần lưu ý rằng, mặc dù các trường hợp nêu trên, người lao động nước ngoài đều không thuộc diện phải được cấp Giấy phép lao động, tuy nhiên, doanh nghiệp vẫn phải thực hiện các thủ tục khác nhau với cơ quan có thẩm quyền, cụ thể:
Đối với các trường hợp số (2), (4), (6), (7), (8), (14) và (17), doanh nghiệp không phải thực hiện thủ tục xác nhận người lao động không thuộc diện cấp Giấy phép lao động, tuy nhiên, doanh nghiệp cần thực hiện thủ tục báo cáo với Bộ Lao động - Thương binh và Xã hội hoặc Sở Lao động - Thương binh và Xã hội nơi người lao động nước ngoài dự kiến làm việc thông tin: họ và tên, tuổi, quốc tịch, số hộ chiếu, tên người sử dụng lao động nước ngoài, ngày bắt đầu và ngày kết thúc làm việc trước ít nhất 3 ngày, kể từ ngày người lao động nước ngoài dự kiến bắt đầu làm việc tại Việt Nam.
Đối với các trường hợp còn lại, doanh nghiệp phải thực hiện thủ tục xác nhận người lao động không thuộc diện cấp Giấy phép lao động. Về quy trình thực hiện thủ tục, doanh nghiệp có thể tham khảo quy định chi tiết tại Điều 7 Nghị định 152/2020/NĐ-CP.
4. Lưu ý về giao kết và thực hiện Hợp đồng lao động
4.1 Thời điểm ký kết và thực hiện Hợp đồng lao động
Theo quy định tại Khoản 3 Điều 11 Nghị định 152/2020/NĐ-CP, sau khi người lao động nước ngoài được cấp giấy phép lao động thì doanh nghiệp và người lao động nước ngoài phải ký kết hợp đồng lao động bằng văn bản theo quy định của pháp luật lao động Việt Nam trước ngày dự kiến làm việc cho doanh nghiệp. Theo quy định này, có thể hiểu, doanh nghiệp và người lao động chỉ được ký kết hợp đồng lao động sau khi người lao động có giấy phép lao động, bởi nếu thuộc trường hợp cấp Giấy phép lao động thì đây là điều kiện tiên quyết để người lao động nước ngoài được làm việc tại Việt Nam.
4.2 Thời hạn của Hợp đồng lao động
Doanh nghiệp lưu ý rằng, thời hạn của hợp đồng lao động không được vượt quá thời hạn của Giấy phép lao động[3], do đó, trường hợp doanh nghiệp vẫn muốn tiếp tục sử dụng người lao động, doanh nghiệp cần gia hạn Giấy phép lao động trước khi ký kết hợp đồng lao động mới. Đồng thời, vì tính chất thời hạn hợp đồng lao động phụ thuộc vào thời hạn của Giấy phép lao động. Do đó, Bộ luật Lao động 2019 cho phép doanh nghiệp và người lao động nước ngoài được ký kết nhiều lần hợp đồng lao động xác định thời hạn[4].
4.3 Đồng tiền được sử dụng để thanh toán tiền lương, tiền công
Khác với người lao động Việt Nam, người lao động nước ngoài làm việc tại Việt Nam, bất kể là người cư trú hoặc không cư trú, có thể thỏa thuận với doanh nghiệp để được chi trả tiền lương, thưởng, phụ cấp trong hợp đồng lao động bằng ngoại tệ chuyển khoản hoặc tiền mặt[5]. Điều này cũng phù hợp với quy định tại Khoản 2 Điều 95 Bộ luật Lao động 2019.
Việc chi trả tiền lương bằng ngoại tệ cũng ảnh hưởng đến quá trình đóng bảo hiểm xã hội và thuế thu nhập cá nhân của người lao động nước ngoài. Cụ thể, trường hợp doanh nghiệp đóng bảo hiểm xã hội cho người lao động, tiền lương tháng đóng bảo hiểm xã hội được tính bằng đồng Việt Nam trên cơ sở tiền lương bằng ngoại tệ được chuyển đổi bằng đồng Việt Nam theo tỷ giá giao dịch bình quân trên thị trường ngoại tệ liên ngân hàng do Ngân hàng Nhà nước Việt Nam công bố tại thời điểm ngày 02/01 cho 06 tháng đầu năm và ngày 01/7 cho 06 tháng cuối năm. Trường hợp trùng vào ngày nghỉ mà Ngân hàng Nhà nước Việt Nam chưa công bố thì lấy tỷ giá của ngày tiếp theo liền kề do Ngân hàng Nhà nước Việt Nam công bố[6]. Trong khi đó, đối với thuế thu nhập cá nhân, doanh thu, thu nhập chịu thuế thu nhập cá nhân được tính bằng Đồng Việt Nam. Trường hợp doanh thu, thu nhập chịu thuế nhận được bằng ngoại tệ phải quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế mua vào của ngân hàng cá nhân mở tài khoản giao dịch tại thời điểm phát sinh thu nhập. Trường hợp người nộp thuế không mở tài khoản giao dịch tại Việt Nam thì phải quy đổi ngoại tệ ra Đồng Việt Nam theo tỷ giá ngoại tệ mua vào của Ngân hàng thương mại cổ phần Ngoại thương Việt Nam tại thời điểm phát sinh thu nhập. Đối với loại ngoại tệ không có tỷ giá hối đoái với Đồng Việt Nam thì phải quy đổi thông qua một loại ngoại tệ có tỷ giá hối đoái với Đồng Việt Nam[7].
4.4 Chế độ bảo hiểm dành cho người lao động
Theo quy định hiện hành, người lao động nước ngoài có giấy phép lao động hoặc chứng chỉ hành nghề hoặc giấy phép hành nghề do cơ quan có thẩm quyền của Việt Nam cấp và có hợp đồng lao động không xác định thời hạn, hợp đồng lao động xác định thời hạn từ đủ 01 năm trở lên với người sử dụng lao động tại Việt Nam thuộc đối tượng phải tham gia bảo hiểm xã hội bắt buộc tại Việt Nam, ngoại trừ trường hợp[8]:
- Di chuyển trong nội bộ doanh nghiệp theo quy định tại Khoản 1 Điều 3 Nghị định 11/2016/NĐ-CP;
- Người lao động đã đủ tuổi nghỉ hưu theo quy định của Bộ luật Lao động.
Ngoài ra, theo quy định tại Điểm 1.1 Khoản 1 Điều 17 Quyết định 595/QĐ-BHXH, người lao động làm việc theo hợp đồng lao động không xác định thời hạn, hợp đồng lao động có thời hạn từ đủ 3 tháng trở lên, người lao động là người quản lý doanh nghiệp thuộc diện phải đóng bảo hiểm y tế bắt buộc. Do đó, trường hợp người lao động nước ngoài đáp ứng tiêu chí trên, người lao động nước ngoài còn phải tham gia bảo hiểm y tế.
Về mức đóng bảo hiểm xã hội, bảo hiểm y tế, doanh nghiệp và người lao động nước ngoài có mức đóng tương tự như trường hợp người lao động Việt Nam, sự khác biệt duy nhất đến từ việc người lao động nước ngoài không thuộc đối tượng tham gia bảo hiểm thất nghiệp[9].
5. Về tình trạng cư trú của người lao động nước ngoài
Theo quy định hiện nay, sau khi được cấp Giấy phép lao động hoặc các trường hợp không thuộc diện cấp Giấy phép lao động, người lao động nước ngoài có thể thực hiện thủ tục cấp Giấy phép tạm trú tại Việt Nam. Theo đó, người lao động nước ngoài tại Việt Nam có thể là người cư trú hoặc không cư trú. Do vậy, doanh nghiệp cũng cần lưu ý về việc người lao động của doanh nghiệp thuộc trường hợp người cư trú hay người không cư trú, bởi lẽ, hai đối tượng này sẽ có các căn cứ tính thuế thu nhập cá nhân khác nhau. Cụ thể, đối với cá nhân là người cư trú, thuế thu nhập cá nhân đối với thu nhập từ tiền công, tiền lương được tính với thuế suất lũy tiến từng phần theo từng bậc thuế[10]. Trong khi đó, trường hợp cá nhân là người không cư trú, thuế thu nhập cá nhân đối với thu nhập từ tiền công, tiền lương được tính bằng thu nhập chịu thuế từ tiền lương, tiền công nhân (×) với thuế suất 20%[11].
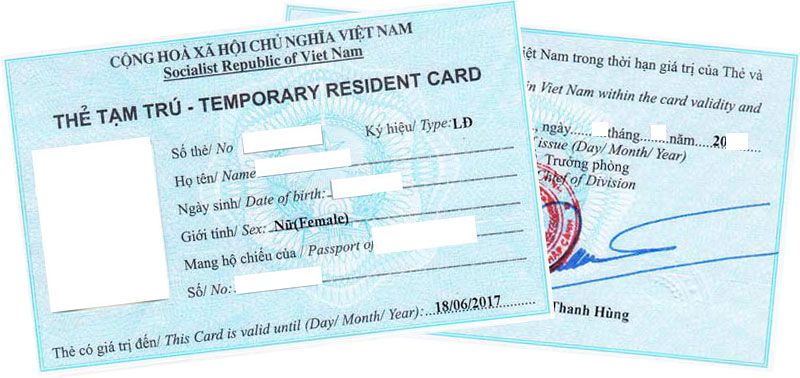
Ảnh: Thẻ tạm trú
6. Báo cáo về việc sử dụng người lao động nước ngoài
Khi sử dụng người lao động nước ngoài, doanh nghiệp cần lưu ý và thực hiện nghĩa vụ báo cáo về việc sử dụng người lao động nước ngoài cho Sở Lao động - Thương binh và Xã hội có thẩm quyền theo hai đợt sau[12]:
Báo cáo 6 tháng đầu năm: Trước ngày 05/7 hằng năm, thời gian chốt số liệu báo cáo 6 tháng đầu năm được tính từ ngày 15/12 của năm trước kỳ báo cáo đến ngày 14/6 của kỳ báo cáo.
Báo cáo hằng năm: Trước ngày 05/01 của năm sau, thời gian chốt số liệu báo hằng năm tính từ ngày 15/12 của năm trước kỳ báo cáo đến ngày 14/12 của kỳ báo cáo.
Mẫu báo cáo được áp dụng theo Mẫu số 07/PLI Phụ lục I, ban hành kèm theo Nghị định 152/2020/NĐ-CP.
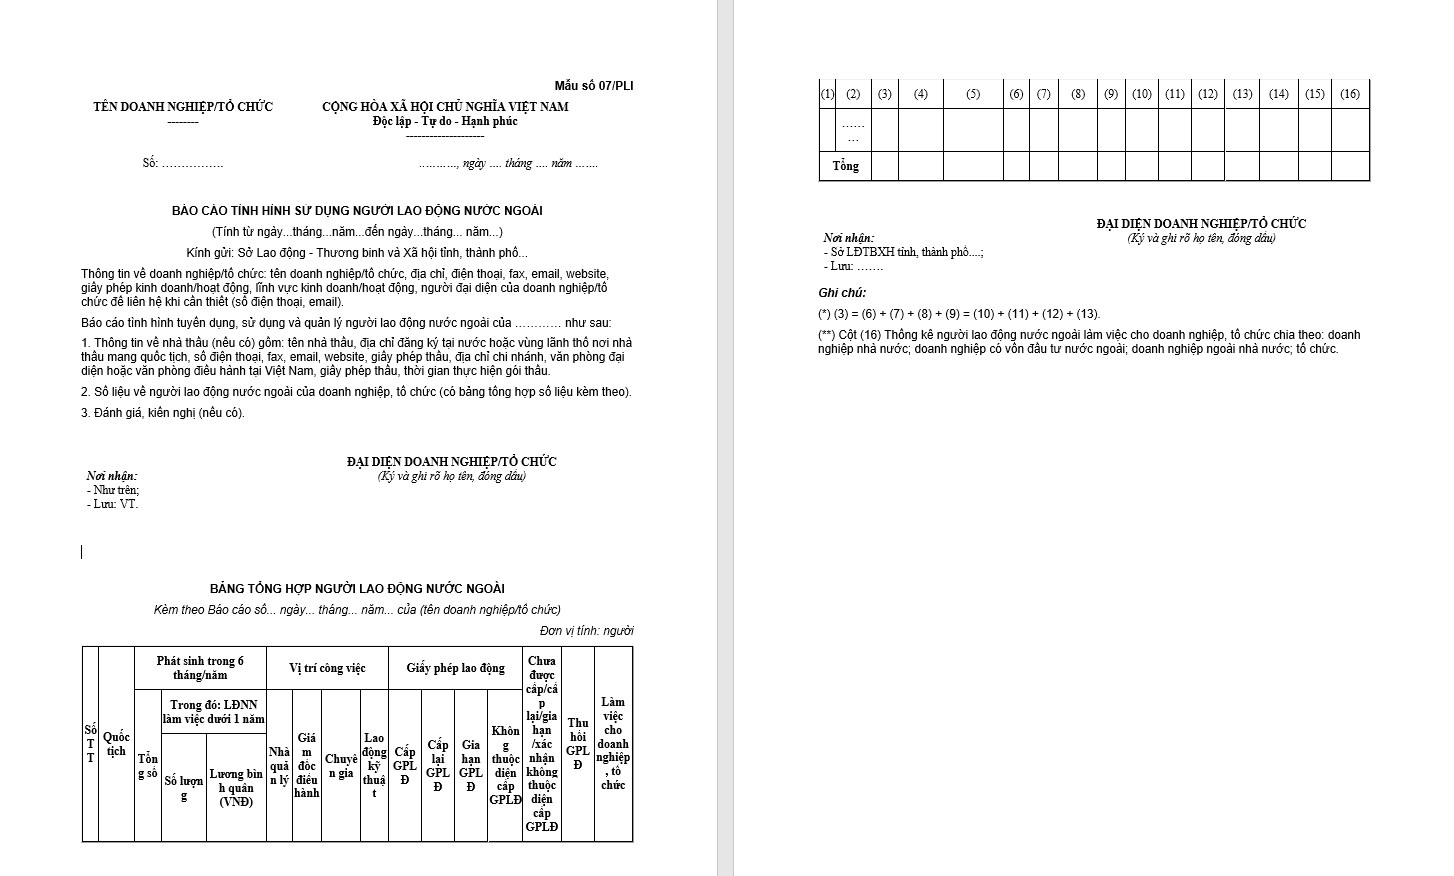
Ảnh: Mẫu Báo cáo tình hình sử dụng NLĐ nước ngoài
[1] Khoản 1 Điều 152 Bộ luật Lao động 2019.
[2] Điều 143, Điều 145 Bộ luật Lao động 2019.
[3] Khoản 2 Điều 151 Bộ luật Lao động 2019.
[4] Khoản 2 Điều 151 Bộ luật Lao động 2019.
[5] Khoản 14 Điều 4 Thông tư 32/2013/TT-NHNN.
[6] Khoản 1 Điều 26 Nghị định 115/2015/NĐ-CP.
[7] Điều 5 Thông tư 111/2013/TT-BTC.
[8] Khoản 1, Khoản 2 Điều 2 Nghị định 143/2018/NĐ-CP.
[9] Khoản 1 Điều 3, Điều 43 Luật Việc làm 2013.
[10] Điều 14 Nghị định 65/2013/NĐ-CP.
[11] Khoản 1 Điều 18 Thông tư 111/2013/TT-BTC.
[12] Khoản 1 Điều 6 Nghị định 152/2020/NĐ-CP.


