


Giấy chứng nhận doanh nghiệp khoa học và công nghệ là căn cứ để doanh nghiệp được hưởng các chính sách ưu đãi, hỗ trợ đầu tư của Nhà nước, đồng thời được phép thực hiện hoạt động nghiên cứu, phát triển và đổi mới sáng tạo theo quy định pháp luật.
Theo Nghị định số 268/2025/NĐ-CP, doanh nghiệp sẽ được cấp Giấy chứng nhận khi đáp ứng đầy đủ điều kiện chung và điều kiện riêng tương ứng với quy mô doanh nghiệp, được xác định theo quy định về hỗ trợ doanh nghiệp nhỏ và vừa. Nghị định cũng quy định cụ thể về cơ chế khuyến khích, công nhận và hỗ trợ các tổ chức, cá nhân tham gia hệ sinh thái đổi mới sáng tạo quốc gia.
Bài viết dưới đây sẽ khái quát các điều kiện, trình tự và thủ tục để doanh nghiệp được cấp Giấy chứng nhận doanh nghiệp khoa học và công nghệ theo quy định mới.
1. Giấy chứng nhận doanh nghiệp khoa học và công nghệ có lợi gì cho doanh nghiệp?
Doanh nghiệp thực hiện hoạt động nghiên cứu, phát triển, chuyển giao, đổi mới công nghệ, có năng lực hấp thụ, làm chủ công nghệ và mang lại hiệu quả về kinh tế, xã hội, môi trường có thể được cơ quan quản lý nhà nước có thẩm quyền cấp Giấy chứng nhận doanh nghiệp khoa học và công nghệ nếu đáp ứng các điều kiện theo quy định tại Điều 49 Nghị định 268/2025/NĐ-CP[1].
Với Giấy chứng nhận này, doanh nghiệp có thể thực hiện các hoạt động khoa học, công nghệ và đổi mới sáng tạo, đồng thời hưởng những chính sách ưu đãi, hỗ trợ của Nhà nước theo quy định tại pháp luật về đầu tư, đấu thầu, thuế, tín dụng, đất đai, khoa học, công nghệ và đổi mới sáng tạo và các quy định pháp luật khác.[2] Ngoài ra, khi có sản phẩm mới được cấp bổ sung vào Giấy chứng nhận doanh nghiệp khoa học và công nghệ thì doanh nghiệp tiếp tục được hưởng các chính sách ưu đãi, hỗ trợ như lần đầu cấp mới, tính từ ngày được bổ sung vào Giấy chứng nhận. Các ưu đãi nêu trên được quy định cụ thể như sau:
1.1. Ưu tiên thuê đất, cơ sở hạ tầng tại khu công nghiệp, khu chế xuất, khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung
Doanh nghiệp khoa học và công nghệ sử dụng đất để xây dựng các công trình sau thì được miễn tiền thuê đất cho cả thời hạn thuê:[3]
- Phòng thí nghiệm;
- Cơ sở ươm tạo công nghệ và ươm tạo doanh nghiệp khoa học và công nghệ;
- Cơ sở thực nghiệm;
- Cơ sở sản xuất thử nghiệm.
Cơ sở vật chất, hạ tầng dùng chung để hỗ trợ nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo của doanh nghiệp khoa học và công nghệ cũng là đối tượng được miễn, giảm tiền sử dụng đất, tiền thuê đất.[4]
Ngoài ra, nhà, đất của doanh nghiệp khoa học và công nghệ đăng ký quyền sử dụng đất, quyền sở hữu nhà thì được miễn lệ phí trước bạ.[5]
1.2. Ưu tiên sử dụng trang thiết bị nghiên cứu, phát triển tại phòng thí nghiệm dùng chung, cơ sở ươm tạo, trung tâm đổi mới sáng tạo
Trung tâm đổi mới sáng tạo đáp ứng các tiêu chí luật định về hạ tầng kỹ thuật đáp ứng yêu cầu thực hiện đổi mới sáng tạo, hỗ trợ đổi mới sáng tạo và khởi nghiệp sáng tạo phù hợp với ngành, lĩnh vực, địa phương như:[6]
- Có không gian làm việc và kết nối như: Văn phòng; phòng hội thảo; không gian tư vấn, kết nối; không gian trình diễn, trưng bày sản phẩm công nghệ;
- Có hạ tầng số và dữ liệu như: Internet; cơ sở dữ liệu chuyên gia, công nghệ;
- Có tiện ích và dịch vụ dùng chung.
1.3. Được hỗ trợ thông tin, truyền thông, xúc tiến thương mại
Ngân sách nhà nước được chi hỗ trợ hoạt động của doanh nghiệp khoa học và công nghệ, bao gồm:[7]
- Chi hỗ trợ xúc tiến thương mại cho doanh nghiệp khoa học và công nghệ: chi tổ chức hội nghị, hội thảo, đoàn giao dịch thương mại và sự kiện xúc tiến thương mại ở trong nước, nước ngoài, công tác phí cho người đi công tác ở trong nước, nước ngoài; chi tổ chức hội nghị, hội thảo quốc tế; đón các đoàn nước ngoài vào Việt Nam tham gia hội chợ, triển lãm, khảo sát thị trường và giao dịch với doanh nghiệp Việt Nam; chi điều tra, khảo sát tìm hiểu thông tin, nghiên cứu đánh giá nhu cầu về sản phẩm, ngành hàng, thị trường; chi thuê chuyên gia tư vấn phát triển sản phẩm, nâng cao chất lượng sản phẩm, xuất khẩu sản phẩm, thâm nhập thị trường nước ngoài; chuyên gia nghiên cứu, tư vấn, đánh giá thị trường, sản phẩm; chi tuyên truyền, quảng bá, cung cấp thông tin, xây dựng và phát hành các ấn phẩm phục vụ chương trình xúc tiến thương mại;
- Chi hỗ trợ hoạt động của doanh nghiệp khoa học và công nghệ: hỗ trợ sử dụng cơ sở kỹ thuật, cơ sở ươm tạo, khu làm việc chung; hỗ trợ hợp đồng tư vấn tìm kiếm, lựa chọn, giải mã và chuyển giao công nghệ; hỗ trợ đào tạo, huấn luyện chuyên sâu; hỗ trợ đào tạo, bồi dưỡng ở trong nước và ngoài nước về chuyển giao bí quyết công nghệ, tiếp nhận, vận hành và làm chủ công nghệ, năng suất, chất lượng, sở hữu trí tuệ; quản lý công nghệ, quản trị công nghệ và cập nhật công nghệ mới.
1.4. Ưu đãi thuế thu nhập doanh nghiệp
Doanh nghiệp khoa học và công nghệ theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo thuộc nhóm doanh nghiệp có ngành, nghề ưu đãi thuế thu nhập doanh nghiệp theo điểm e khoản 2 Điều 12 Luật Thuế thu nhập doanh nghiệp 2025. Cụ thể, thu nhập của doanh nghiệp khoa học và công nghệ được áp dụng mức thuế suất ưu đãi là 10% trong 15 năm[8], đồng thời được miễn thuế tối đa 04 năm và giảm 50% số thuế phải nộp tối đa không quá 09 năm.[9]
Thời gian miễn thuế, giảm thuế được tính kể từ năm được cấp Giấy chứng nhận; trường hợp tại năm cấp Giấy chứng nhận mà chưa có thu nhập thì thời gian miễn thuế, giảm thuế được tính kể từ năm đầu tiên có thu nhập, nếu trong 03 năm đầu kể từ năm được cấp Giấy chứng nhận mà doanh nghiệp không có thu nhập chịu thuế thì thời gian miễn thuế, giảm thuế tính từ năm thứ 04.[10]
1.5. Ưu đãi thuế thu nhập cá nhân
Các khoản thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo của người làm công tác nghiên cứu tại doanh nghiệp khoa học và công nghệ là các khoản thu nhập không chịu thuế thu nhập cá nhân, cụ thể bao gồm:[11]
- Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo;
- Thu nhập từ quyền tác giả của nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo khi kết quả nhiệm vụ được thương mại hóa theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo, pháp luật về sở hữu trí tuệ.
1.6. Ưu đãi thuế nhập khẩu
Nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất, nghiên cứu của doanh nghiệp khoa học và công nghệ được miễn thuế nhập khẩu trong thời hạn 05 năm kể từ khi bắt đầu nghiên cứu, sản xuất[12].
Doanh nghiệp khoa học và công nghệ sẽ được hưởng nhiều chính sách ưu đãi, hỗ trợ. Nguồn: Báo Điện tử Chính phú
2. Tổng quan về điều kiện cấp Giấy chứng nhận khoa học và công nghệ
2.1. Điều kiện chung[13]
- Được thành lập và đang hoạt động theo Luật Doanh nghiệp
- Tạo ra sản phẩm khoa học, công nghệ và đổi mới sáng tạo từ một trong các kết quả nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo được sở hữu hoặc sử dụng hợp pháp, bao gồm:
- Sáng chế; giải pháp hữu ích; kiểu dáng công nghiệp; thiết kế bố trí mạch tích hợp bán dẫn được bảo hộ tại Việt Nam;
- Chương trình máy tính đã được cấp giấy chứng nhận đăng ký quyền tác giả;
- Giống vật nuôi mới; giống cây trồng mới; giống thủy sản mới; giống cây lâm nghiệp mới; tiến bộ kỹ thuật đã được bảo hộ hoặc công nhận;
- Kết quả nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo đã được nghiệm thu hoặc xác nhận, công nhận theo quy định pháp luật;
- Công nghệ nhận chuyển giao theo hợp đồng chuyển giao công nghệ đã được đăng ký theo quy định pháp luật về chuyển giao công nghệ.
2.2. Điều kiện riêng
Doanh nghiệp có thể căn cứ vào Điều 4 Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017, Điều 5 Nghị định 80/2021/NĐ-CP khi xác định quy mô doanh nghiệp của mình:
i. Doanh nghiệp nhỏ và vừa bao gồm doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa, có số lao động tham gia bảo hiểm xã hội bình quân năm không quá 200 người và đáp ứng một trong hai tiêu chí sau đây:
- Tổng nguồn vốn không quá 100 tỷ đồng;
- Tổng doanh thu của năm trước liền kề không quá 300 tỷ đồng.
ii. Doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa được xác định theo lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; công nghiệp và xây dựng; thương mại và dịch vụ. Chi tiết điều này được quy định tại Chương II Nghị định số 80/2021/NĐ-CP ngày 26/8/2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của luật hỗ trợ doanh nghiệp nhỏ và vừa.
iii. Doanh nghiệp lớn: hiện không có quy định cụ thể trường hợp nào doanh nghiệp được xác định là doanh nghiệp có quy mô lớn nhưng có thể dựa trên việc loại trừ các tiêu chí đối với doanh nghiệp nhỏ và vừa, doanh nghiệp siêu nhỏ để xác định doanh nghiệp lớn theo lĩnh vực.
Dựa vào quy mô doanh nghiệp nêu trên, doanh nghiệp có thể xác định các điều kiện để được cấp Giấy chứng nhận doanh nghiệp khoa học và công nghệ, cụ thể như sau:
|
Điều kiện |
Doanh nghiệp lớn[14] |
Doanh nghiệp vừa[15] |
Doanh nghiệp nhỏ và siêu nhỏ[16] |
|
Điều kiện về tổng chi cho hoạt động nghiên cứu khoa học, phát triển công nghệ |
|
|
|
|
Điều kiện về nguồn nhân lực |
Có bộ phận nghiên cứu và phát triển với tối thiểu 10 nhân lực có trình độ từ đại học trở lên, trong đó có ít nhất 05 nhân lực là người Việt Nam |
Có bộ phận nghiên cứu phát triển với tối thiểu 05 nhân lực có trình độ từ đại học trở lên, trong đó có nhân lực là người Việt Nam |
|
|
Điều kiện về sản phẩm khoa học, công nghệ và đổi mới sáng tạo |
|
|
Có ít nhất 01 sản phẩm khoa học, công nghệ và đổi mới sáng tạo đang được thương mại hóa |
3. Tổng quan về thủ tục xin cấp Giấy chứng nhận khoa học và công nghệ tại cơ quan có thẩm quyền
|
STT |
Hạng mục |
Nội dung |
|
1 |
Cơ quan tiếp nhận và xử lý hồ sơ |
UBND cấp tỉnh (Sở Khoa học và Công nghệ) |
|
2 |
Cách thức thực hiện |
Nộp trực tuyến qua hệ thống dịch vụ công. |
|
3 |
Thành phần hồ sơ |
Doanh nghiệp nộp 01 (một) bộ hồ sơ bao gồm[17]:
|
|
4 |
Phí, lệ phí |
Không áp dụng thu phí với thủ tục hành chính này. |
|
5 |
Kết quả |
|
4. Quy trình xin cấp Giấy chứng nhận khoa học và công nghệ
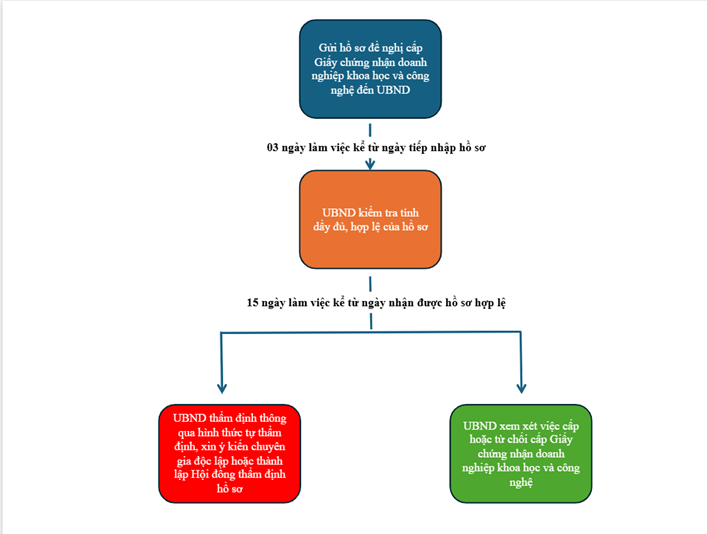
Hồ sơ được nộp thông qua hệ thống dịch vụ công theo quy định[18] và được xử lý theo trình tự sau:
5. Hiệu lực của Giấy chứng nhận doanh nghiệp khoa học và công nghệ và các trường hợp bị thu hồi, hủy bỏ hiệu lực của Giấy chứng nhận doanh nghiệp khoa học và công nghệ[19]
Định kỳ 03 năm kể từ ngày cấp Giấy chứng nhận doanh nghiệp khoa học và công nghệ, Sở Khoa học và Công nghệ tổ chức kiểm tra, đánh giá việc chấp hành các điều kiện luật định để xem xét việc duy trì hiệu lực Giấy chứng nhận doanh nghiệp khoa học và công nghệ.
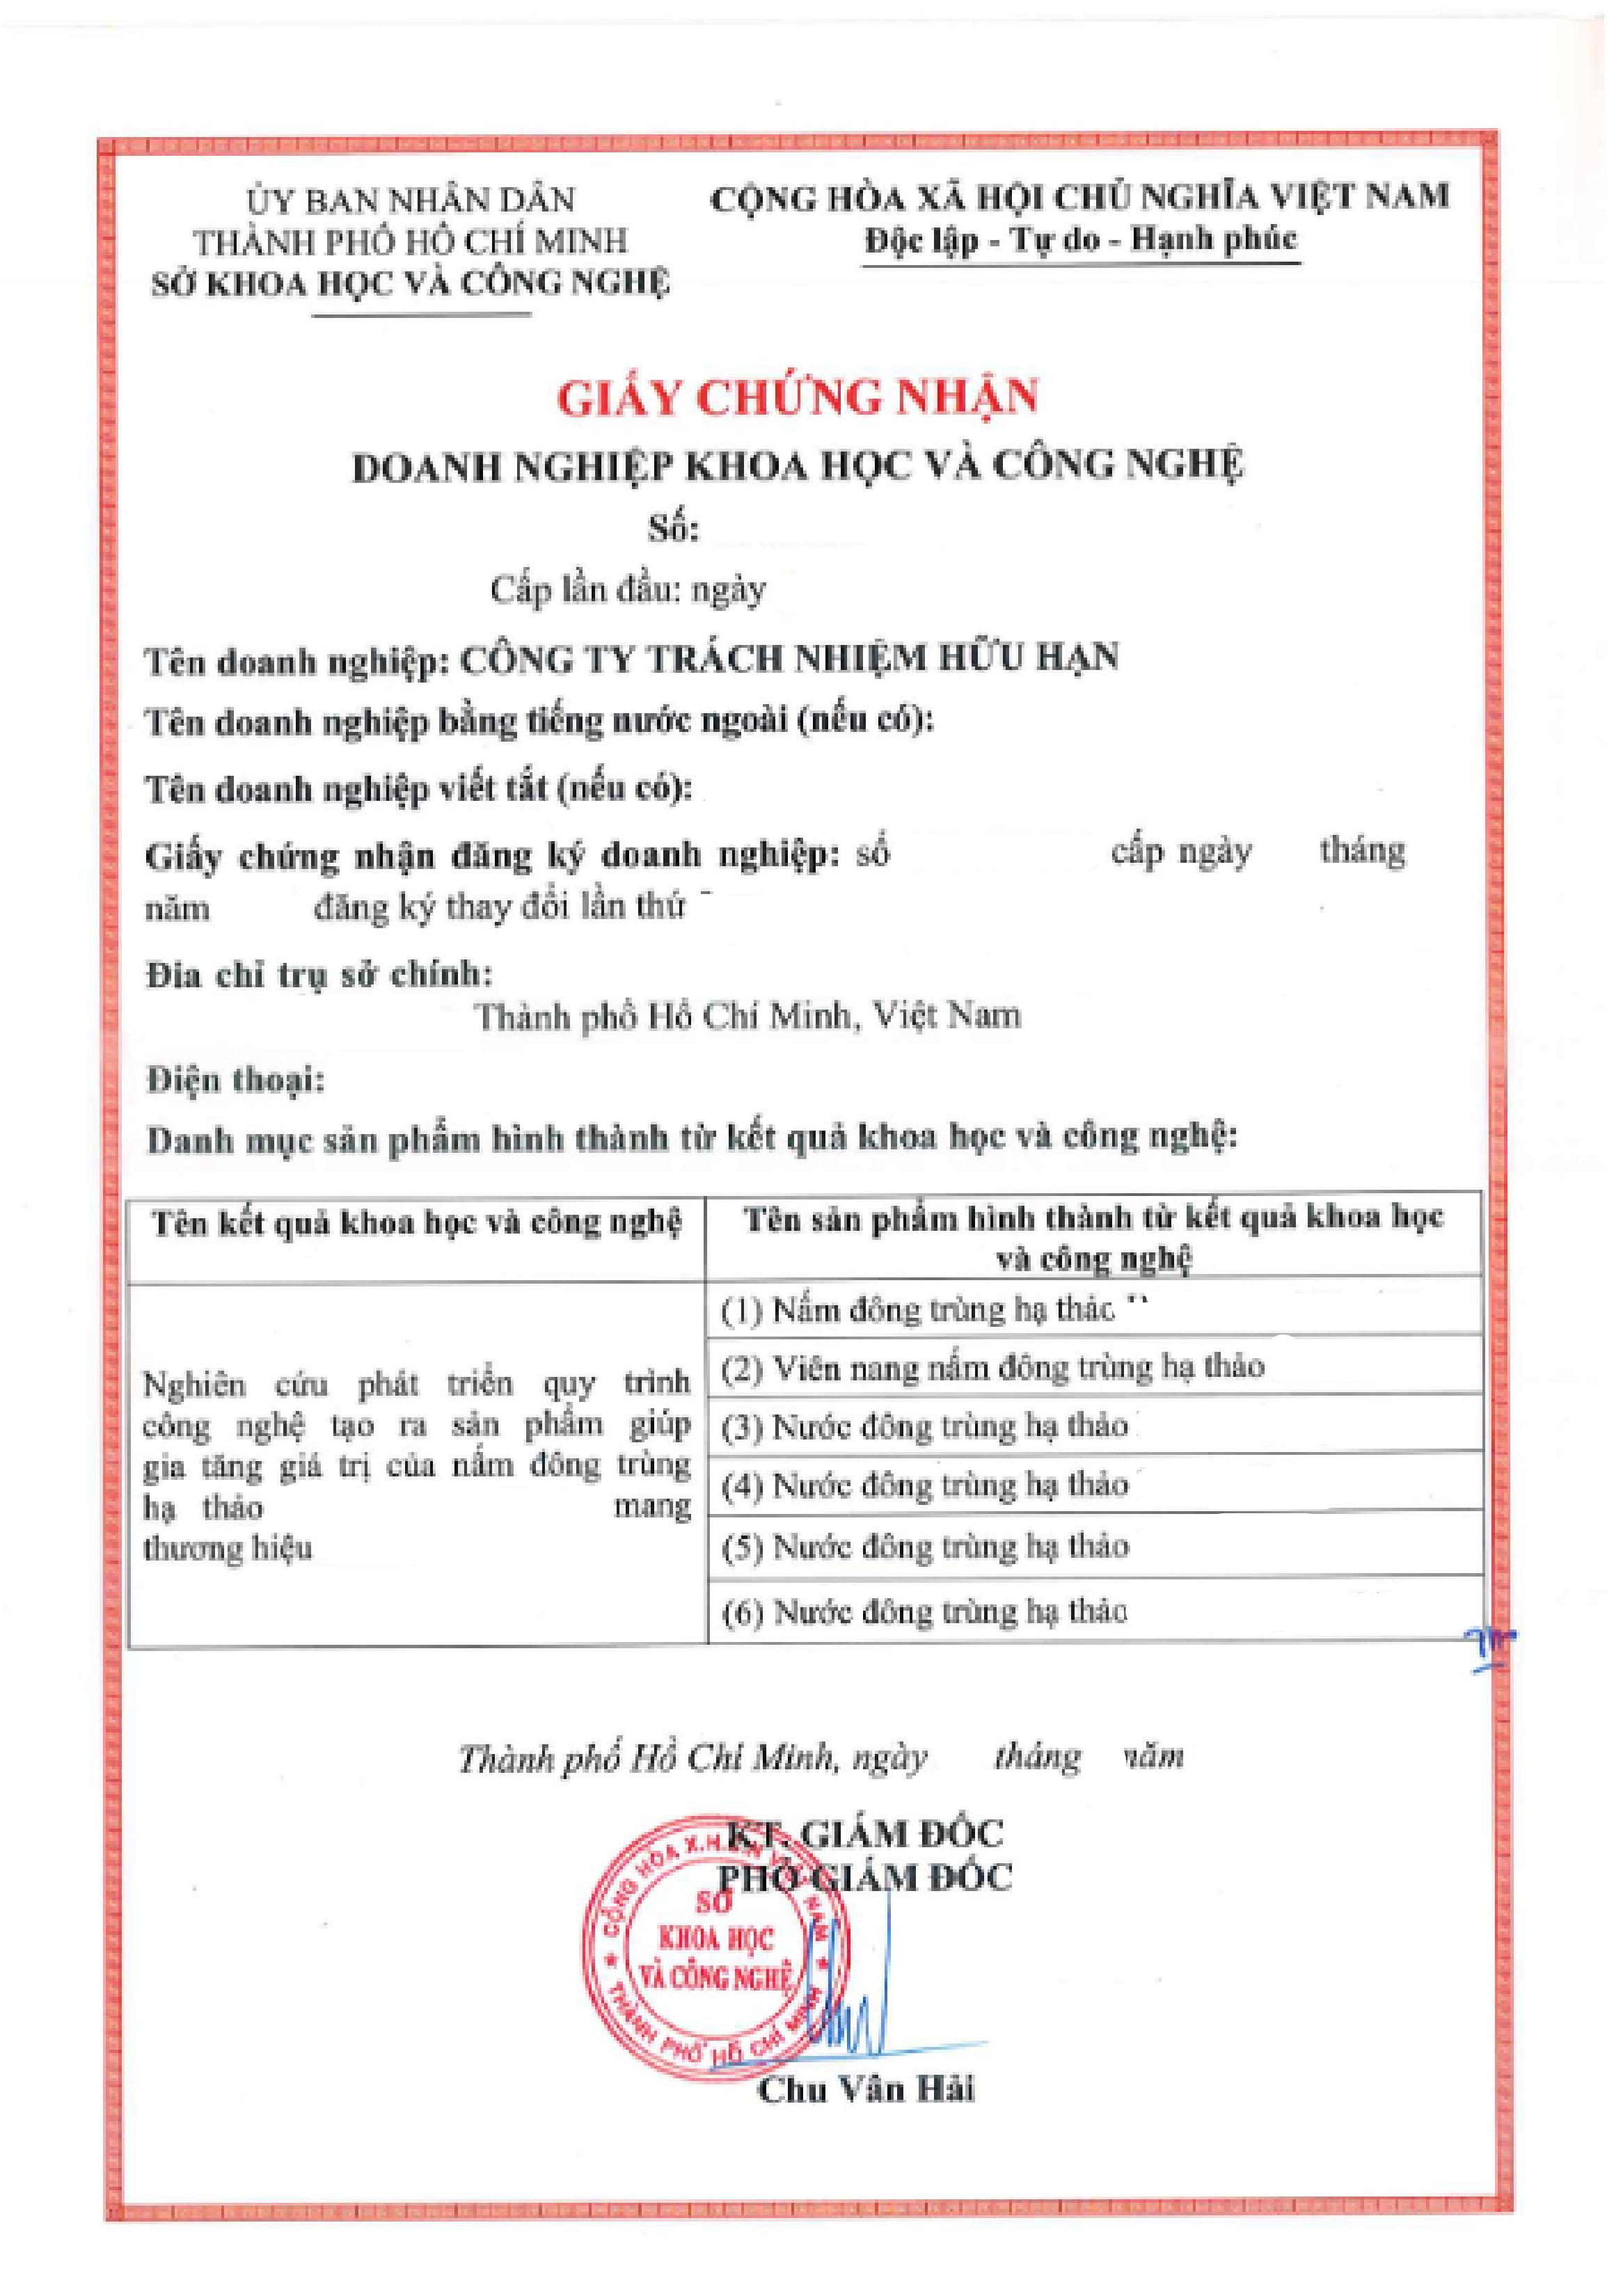
Mẫu Giấy chứng nhận doanh nghiệp khoa học và công nghệ
Sở Khoa học và Công nghệ thông báo cho doanh nghiệp và quyết định thu hồi Giấy chứng nhận doanh nghiệp khoa học và công nghệ trong các trường hợp sau:
- Doanh nghiệp khoa học và công nghệ giải thể, phá sản, thu hồi Giấy chứng nhận đăng ký doanh nghiệp theo quy định của pháp luật;
- Doanh nghiệp khoa học và công nghệ không thực hiện chế độ báo cáo trong 03 năm liên tiếp theo quy định;
- Doanh nghiệp không còn quyền sở hữu hoặc sử dụng hợp pháp công nghệ, kết quả nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo;
- Doanh nghiệp không đảm bảo các điều kiện quy định tại Điều 49 Nghị định 268/2025/NĐ-CP trong 03 năm liên tiếp.
- Trường hợp bị thu hồi Giấy chứng nhận doanh nghiệp khoa học và công nghệ, doanh nghiệp không tiếp tục được hưởng những chính sách ưu đãi, hỗ trợ của Nhà nước đối với doanh nghiệp khoa học và công nghệ.
Sở Khoa học và Công nghệ quyết định hủy bỏ hiệu lực Giấy chứng nhận doanh nghiệp khoa học và công nghệ trong các trường hợp sau:
- Có hành vi xâm phạm quyền sở hữu hoặc quyền sử dụng công nghệ, kết quả nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo đã kê khai trong hồ sơ đề nghị chứng nhận doanh nghiệp khoa học và công nghệ;
- Có các hành vi giả mạo nội dung hồ sơ đề nghị chứng nhận doanh nghiệp khoa học và công nghệ.
Trường hợp Giấy chứng nhận doanh nghiệp khoa học và công nghệ bị hủy bỏ hiệu lực, doanh nghiệp có trách nhiệm hoàn trả toàn bộ các khoản ưu đãi, hỗ trợ của Nhà nước dành cho doanh nghiệp khoa học và công nghệ đã được hưởng và bị xử lý theo quy định của pháp luật.
[1] Khoản 1 Điều 47, Điều 49 Nghị định số 268/2025/NĐ-CP.
[2] Khoản 1 Điều 56 Nghị định số 268/2025/NĐ-CP.
[3] Điểm đ khoản 1 Điều 5 Nghị định số 230/2025/NĐ-CP.
[4] Khoản 4 Điều 71 Luật Khoa học, công nghệ và đổi mới sáng tạo 2025.
[5]Khoản 30 Điều 10 Nghị định số 10/2022/NĐ-CP.
[6] Khoản 3 Điều 29 Nghị định số 268/2025/NĐ-CP.
[7] Điểm c khoản 6 Điều 6, điểm d khoản 6 Điều 6, điểm đ khoản 4 Điều 6 Nghị định số 265/2025/NĐ-CP.
[8] Khoản 1 Điều 13 Luật Thuế thu nhập doanh nghiệp 2025.
[9] Điểm a khoản 1 Điều 14 Luật Thuế thu nhập doanh nghiệp 2025.
[10] Khoản 4 Điều 14 Luật Thuế thu nhập doanh nghiệp 2025.
[11] Khoản 3 Điều 71 Luật Khoa học, công nghệ và đổi mới sáng tạo 2025.
[12] Điểm c khoản 21 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu năm 2016 (sửa đổi, bổ sung bởi Luật số 90/2025/QH15 ngày 25 tháng 6 năm 2025).
[13] Khoản 1 Điều 49 Nghị định số 268/2025/NĐ-CP.
[14] Khoản 2 Điều 49 Nghị định số 268/2025/NĐ-CP.
[15] Khoản 3 Điều 49 Nghị định số 268/2025/NĐ-CP.
[16] Khoản 4 Điều 49 Nghị định số 268/2025/NĐ-CP.
[17] Khoản 2 Điều 50 Nghị định số 268/2025/NĐ-CP.
[18] Điều 48, khoản 1 Điều 50 Nghị định số 268/2025/NĐ-CP.
[19] Điều 53 Nghị định số 268/2025/NĐ-CP.


