


Theo quy định của Luật Quản lý thuế,[1] trước khi nộp hồ sơ giải thể, doanh nghiệp phải được cơ quan thuế ban hành thông báo xác nhận doanh nghiệp đã thực hiện các thủ tục về thuế và hoàn thành nghĩa vụ nộp thuế theo quy định. Thực tế thực hiện, doanh nghiệp vẫn gặp không ít khó khăn khi cơ quan có thẩm quyền tiến hành thủ tục này. Trong một số trường hợp cơ quan thuế triển khai thực hiện công tác kiểm tra thuế tại trụ sở của doanh nghiệp tại thời điểm đang làm thủ tục giải thể. Đây là một trong những nguyên dân dẫn đến chậm trễ các thủ tục giải thể doanh nghiệp tại cơ quan đăng ký kinh doanh.

1. Kiểm tra thuế tại trụ sở doanh nghiệp là gì?
Kiểm tra thuế tại trụ sở doanh nghiệp bắt đầu bằng việc cơ quan thuế ban hành quyết định kiểm tra. Thủ tục kiểm tra bao gồm việc kiểm tra các nội dung doanh nghiệp đã khai báo bao gồm sổ kế toán, chứng từ kế toán, báo cáo tài chính. Bên cạnh đó, cơ quan thuế cũng kiểm tra thực tế kết quả phân tích rủi ro về thuế, dữ liệu thông tin kiểm tra tại trụ sở của cơ quan thuế; tình trạng thực tế trong phạm vi, nội dung của quyết định kiểm tra.[2] Kết quả của quá trình này là một biên bản kiểm tra thuế do cơ quan thuế ban hành.
Theo khoản 1 Điều 10 Luật Quản lý thuế 2019, kiểm tra thuế tại trụ sở doanh nghiệp được thực hiện trong các trường hợp sau đây:
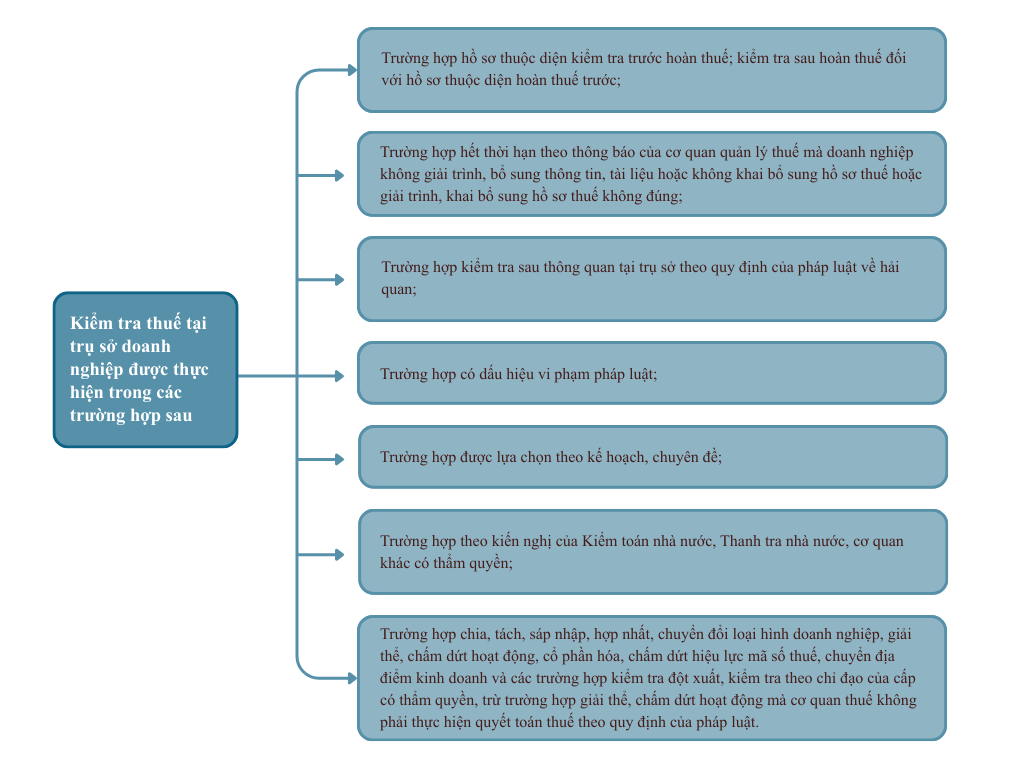
Theo Quyết định số 970/QĐ-TCT ngày 14/7/2023 của Tổng cục trưởng Tổng cục Thuế ban hành quy trình kiểm tra thuế (Quyết định 970), nội dung kiểm tra sẽ do công chức thuế thực hiện phân tích để xác định. Thời kỳ kiểm tra là thời kỳ mà các nội dung cần kiểm tra chưa được kiểm tra. Các thông tin chi tiết về nội dung và thời kỳ kiểm tra sẽ được ghi nhận tại quyết định kiểm tra do cơ quan thuế ban hành. Trong quá trình kiểm tra, doanh nghiệp được bổ sung hồ sơ giải trình theo quy định của pháp luật về thuế và theo kết luận, quy định của cơ quan chuyên ngành có thẩm quyền. Khi kết thúc công tác kiểm tra, doanh nghiệp có nghĩa vụ chấp hành kiến nghị tại biên bản kiểm tra thuế, kết luận, quyết định xử lý kết quả kiểm tra thuế.[3] Đó có thể là Quyết định xử lý vi phạm về thuế, Quyết định xử phạt vi phạm hành chính về thuế, Quyết định ấn định thuế, hoặc kết luận kiểm tra nếu doanh nghiệp đã hoàn thành nghĩa vụ thuế theo quy định.
Bên cạnh các quy định này, doanh nghiệp cũng lưu ý quy định mới sẽ có hiệu lực trong thời gian tới. Cụ thể Điều 23 Luật Quản lý thuế 2025 sẽ có hiệu lực từ ngày 01/07/2026 quy định bổ sung các biện pháp áp dụng trong kiểm tra thuế đối với trường hợp có dấu hiệu trốn thuế. Trong trường hợp này, doanh nghiệp có trách nhiệm cung cấp thông tin bằng văn bản hoặc trả lời trực tiếp, đồng thời bàn giao tài liệu liên quan phục vụ cho việc cơ quan thuế tạm giữ tài liệu.
2. Một số trường hợp Doanh nghiệp có quyền từ chối việc kiểm tra thuế tại trụ sở
Doanh nghiệp không nhận được hoặc không hiểu quyết định kiểm tra thuế
Điểm b Điều 2.1 Quyết định 970 quy định cơ quan thuế có nghĩa vụ gửi quyết định kiểm tra cho doanh nghiệp ít nhất 03 ngày làm việc kể từ ngày ký. Đây là thủ tục thông báo bắt buộc trong quy trình kiểm tra thuế tại trụ sở doanh nghiệp để doanh nghiệp cần có thời gian chuẩn bị cho công tác kiểm tra. Do đó, doanh nghiệp có quyền từ chối việc kiểm tra thuế tại trụ sở khi không nhận được quyết định từ cơ quan thuế theo thời hạn luật định.[4] Trong trường hợp này, doanh nghiệp được khuyến nghị phối hợp với đoàn kiểm tra xác minh làm rõ căn cứ kiểm tra, đồng thời ghi biên bản làm việc trong suốt quá trình đoàn kiểm tra có mặt tại trụ sở. Đây sẽ là căn cứ để doanh nghiệp thực hiện quyền từ chối của mình.
Nếu đã nhận được quyết định kiểm tra từ cơ quan thuế, doanh nghiệp cần đọc kỹ quyết định này để xác định phạm vi kiểm tra và có sự chuẩn bị trước. Bởi lẽ, doanh nghiệp có nghĩa vụ chấp hành quyết định kiểm tra và cung cấp kịp thời, đầy đủ, chính xác các thông tin, tài liệu theo yêu cầu của đoàn kiểm tra thuế.[5] Doanh nghiệp nên chủ động, tích cực trao đổi thông tin với đoàn kiểm tra, làm rõ vướng mắc để hiểu và chấp hành công tác kiểm tra.
Đoàn kiểm tra yêu cầu hồ sơ không liên quan đến nội dung kiểm tra
Tại thời điểm kiểm tra, doanh nghiệp sẽ cung cấp văn bản, tài liệu và/ hoặc giải trình về các nội dung kiểm tra đã công bố. Các tài liệu này không đơn thuần là hồ sơ quyết toán thuế hay báo cáo tình hình sử dụng hóa đơn mà doanh nghiệp đã nộp cho cơ quan thuế. Tùy từng trường hợp, doanh nghiệp có thể được yêu cầu xuất trình hóa đơn, chứng từ, ủy nhiệm chi, các hợp đồng thương mại, hợp đồng lao động; giải trình khai bổ sung về các trường hợp thiếu sót/ điều chỉnh sổ kế toán, chứng từ kế toán;….
Vậy khi đoàn kiểm tra yêu cầu hồ sơ không liên quan đến nội dung kiểm tra thì doanh nghiệp có cần thực hiện? Theo khoản 1 Điều 111 Luật Quản lý thuế, đối với những thông tin, tài liệu không liên quan đến nội dung kiểm tra thì doanh nghiệp có quyền từ chối cung cấp. Ví dụ như sổ kế toán, chứng từ kế toán, báo cáo tài chính của công ty mẹ, công ty liên kết; dữ liệu cá nhân của thành viên công ty, cổ đông, nhà đầu tư, người lao động,…mà không thuộc nội dung kiểm tra thuế tại doanh nghiệp giải thể.
Khối lượng hồ sơ cần kiểm tra quá lớn, hồ sơ đã bị thất lạc
Theo Quyết định 970, nếu cần thêm thời gian rà soát, chuẩn bị hồ sơ, doanh nghiệp có thể đề nghị hoãn thời gian tiến hành kiểm tra. Cách thức là gửi văn bản đề nghị đến cơ quan thuế nêu rõ lý do và thời gian hoãn. Dù pháp luật không có quy định, doanh nghiệp được khuyến nghị lưu trữ các tài liệu chứng minh lý do hoãn kiểm tra để cung cấp cho cơ quan thuế khi có yêu cầu.
Trường hợp tài liệu, số liệu kế toán đã bị thất lạc thì doanh nghiệp cần kiểm tra, xác định và lập biên bản về số lượng, hiện trạng, nguyên nhân. Đồng thời thông báo cho cơ quan thuế theo quy định tại Luật Kế toán 2015. Cụ thể, theo khoản 3 Điều 42 Luật này, để phục vụ công tác kiểm tra, doanh nghiệp vẫn cần liên hệ với tổ chức, cá nhân có hồ sơ đó để được sao chụp hoặc xác nhận lại. Ví dụ trong trường hợp thất lạc ủy nhiệm chi, doanh nghiệp có thể gửi công văn đến ngân hàng để yêu cầu trích lục lại. Ngoài ra, đối với tài liệu kế toán có liên quan đến tài sản mà không thể phục hồi thông qua một bên khác, ví dụ như sổ kế toán, báo cáo tài chính,...thì doanh nghiệp phải kiểm kê tài sản để tiến hành lập lại theo quy định của pháp luật về kế toán.
Theo quy định của Luật Quản lý thuế,[6] doanh nghiệp bắt buộc phải kê khai, nộp thuế, giao dịch với cơ quan quản lý thuế thông qua phương tiện điện tử nếu hoạt động tại địa bàn có cơ sở hạ tầng về công nghệ thông tin. Luật Chuyển đổi số 2025 cũng đã đặt ra trách nhiệm của Nhà nước trong việc cung cấp dịch vụ công toàn trình. Thông qua đó, doanh nghiệp có thể thực hiện trọn vẹn quy trình thủ tục trên môi trường số, không phải nộp lại nhiều lần các giấy tờ đã có trong cơ sở dữ liệu Nhà nước. Do đó, việc cơ quan thuế yêu cầu doanh nghiệp cung cấp hồ sơ bản giấy trong quá trình kiểm tra thuế tại trụ sở có thể sẽ khó khăn cho các doanh nghiệp đã số hóa quy trình và các tài liệu gốc theo đúng quy định của pháp luật. Thiết nghĩ công tác kiểm tra thuế tại trụ sở của doanh nghiệp nên được thực hiện một cách linh hoạt, sử dụng các hồ sơ điện tử có sẵn để tạo thuận lợi và rút ngắn thời gian kiểm tra.

Hội nghị "Rà soát, hoàn thiện quy trình nghiệp vụ quản lý thuế và tái cấu trúc hệ thống công nghệ thông tin". Nguồn: Báo Chính phủ
3. Một số lưu ý khác đối với doanh nghiệp giải thể khi kiểm tra thuế tại trụ sở
Thứ nhất, doanh nghiệp cần xem xét mình có thuộc trường hợp bắt buộc kiểm tra thuế tại trụ sở khi thực hiện thủ tục giải thể hay không. Doanh nghiệp không phải thực hiện quyết toán thuế khi giải thể thì đồng thời không thuộc đối tượng kiểm tra thuế.[7] Cho nên, giả sử kể từ thời điểm thành lập đến thời điểm giải thể, doanh nghiệp không phát sinh doanh thu, chưa sử dụng hóa đơn thì sẽ không phải kiểm tra thuế tại trụ sở. Tuy vậy, doanh nghiệp cần lưu ý rằng Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/07/2026 đã ghi nhận cụ thể rằng các doanh nghiệp có rủi ro cao về thuế thì phải thực hiện kiểm tra thuế tại trụ sở khi giải thể, chấm dứt hoạt động, chấm dứt hiệu lực mã số thuế.[8] Danh sách doanh nghiệp có rủi ro cao về thuế do được tổng hợp dựa trên các dấu hiệu vi phạm pháp luật về thuế và được đăng tải trên Trang thông tin điện tử của Cục Thuế.
Thứ hai, trước thời điểm cơ quan thuế công bố quyết định kiểm tra tại trụ sở, doanh nghiệp có quyền khai bổ sung hồ sơ khai thuế theo quy định của pháp luật quản lý thuế và nộp đủ số tiền thuế phải nộp.[9] Trong trường hợp này, doanh nghiệp sẽ không bị xử phạt vi phạm hành chính về thuế đối với các sai phạm.
Thứ ba, trong quá trình kiểm tra và sau khi công tác kiểm tra đã hoàn tất, doanh nghiệp cần lưu ý thực hiện đúng quyết định niêm phong hồ sơ tài liệu, két quỹ, kho hàng hóa, vật tư, nguyên liệu, máy móc, thiết bị, nhà xưởng, v.v.; không tự ý tháo bỏ, thay đổi dấu hiệu niêm phong do cơ quan có thẩm quyền đã tạo lập hợp pháp. Vì nếu có sai phạm, doanh nghiệp phải chịu phạt hành chính lên đến 10 triệu đồng.[10]
Ngoài ra, từ ngày 01/7/2025, toàn bộ 34 đơn vị hành chính cấp tỉnh sau sắp xếp đã chính thức đi vào hoạt động; ngành Thuế cũng đã sắp xếp lại 20 Chi cục Thuế khu vực thành 34 Thuế tỉnh, thành phố nhằm phù hợp với mô hình chính quyền mới. Do đó, doanh nghiệp cũng cần cập nhật đầu mối liên hệ của cơ quan thuế quản lý trực tiếp để triển khai các công tác liên quan đến việc kiểm tra thuế tại trụ sở doanh nghiệp.
Quá trình kiểm tra thuế tại trụ sở hoạt động có thể đặt ra nhiều thách thức, thậm chí trở thành một vướng mắc lớn trong quá trình tiến hành thủ tục giải thể doanh nghiệp. Điều này đòi hỏi doanh nghiệp chuẩn bị tốt và nỗ lực phối hợp với đoàn kiểm tra thuế trong suốt quá trình này nhằm thực hiện thủ tục giải thể một cách hiệu quả và nhanh chóng.
[1] Khoản 3 Điều 110 Luật Quản lý thuế 2019
[2] Điểm b khoản 4 Điều 110 Luật Quản lý thuế 2019
[3] Điểm d khoản 2 Điều 111 Luật Quản lý thuế 2019
[4] Điểm a khoản 1 Điều 111 Luật Quản lý thuế 2019
[5] Điểm a, b khoản 2 Điều 111 Luật Quản lý thuế 2019
[6] Khoản 10 Điều 17 Luật Quản lý thuế 2019
[7] Điểm g khoản 1 Điều 110 Luật Quản lý thuế 2019
[8] Điểm a khoản 3 Điều 22 Luật Quản lý thuế 2019
[9] Điểm a khoản 1 Điều 47 Luật Quản lý thuế 2019
[10] Điểm b, c khoản 2 Điều 15 Nghị định số 125/2020/NĐ-CP ngày 19/10/2020 quy định xử phạt vi phạm hành chính về thuế, hóa đơn


