


Trong lĩnh vực mua bán và sáp nhập (M&A), các tranh chấp liên quan đến hợp đồng chuyển nhượng cổ phần/phần vốn góp không phải là hiếm, đặc biệt khi phát sinh các vấn đề về thông tin sai lệch hoặc vi phạm hợp đồng. Vụ việc giữa AEON Financial Service (AEON Financial) và Ngân hàng TMCP Đông Nam Á (SeABank) liên quan đến thương vụ mua lại Công ty Tài chính Bưu điện (PTF) trị giá 4.300 tỉ đồng là một ví dụ điển hình cho các tranh chấp này. Vậy đâu là cơ sở để AEON Financial hủy giao dịch này với SeaBank?
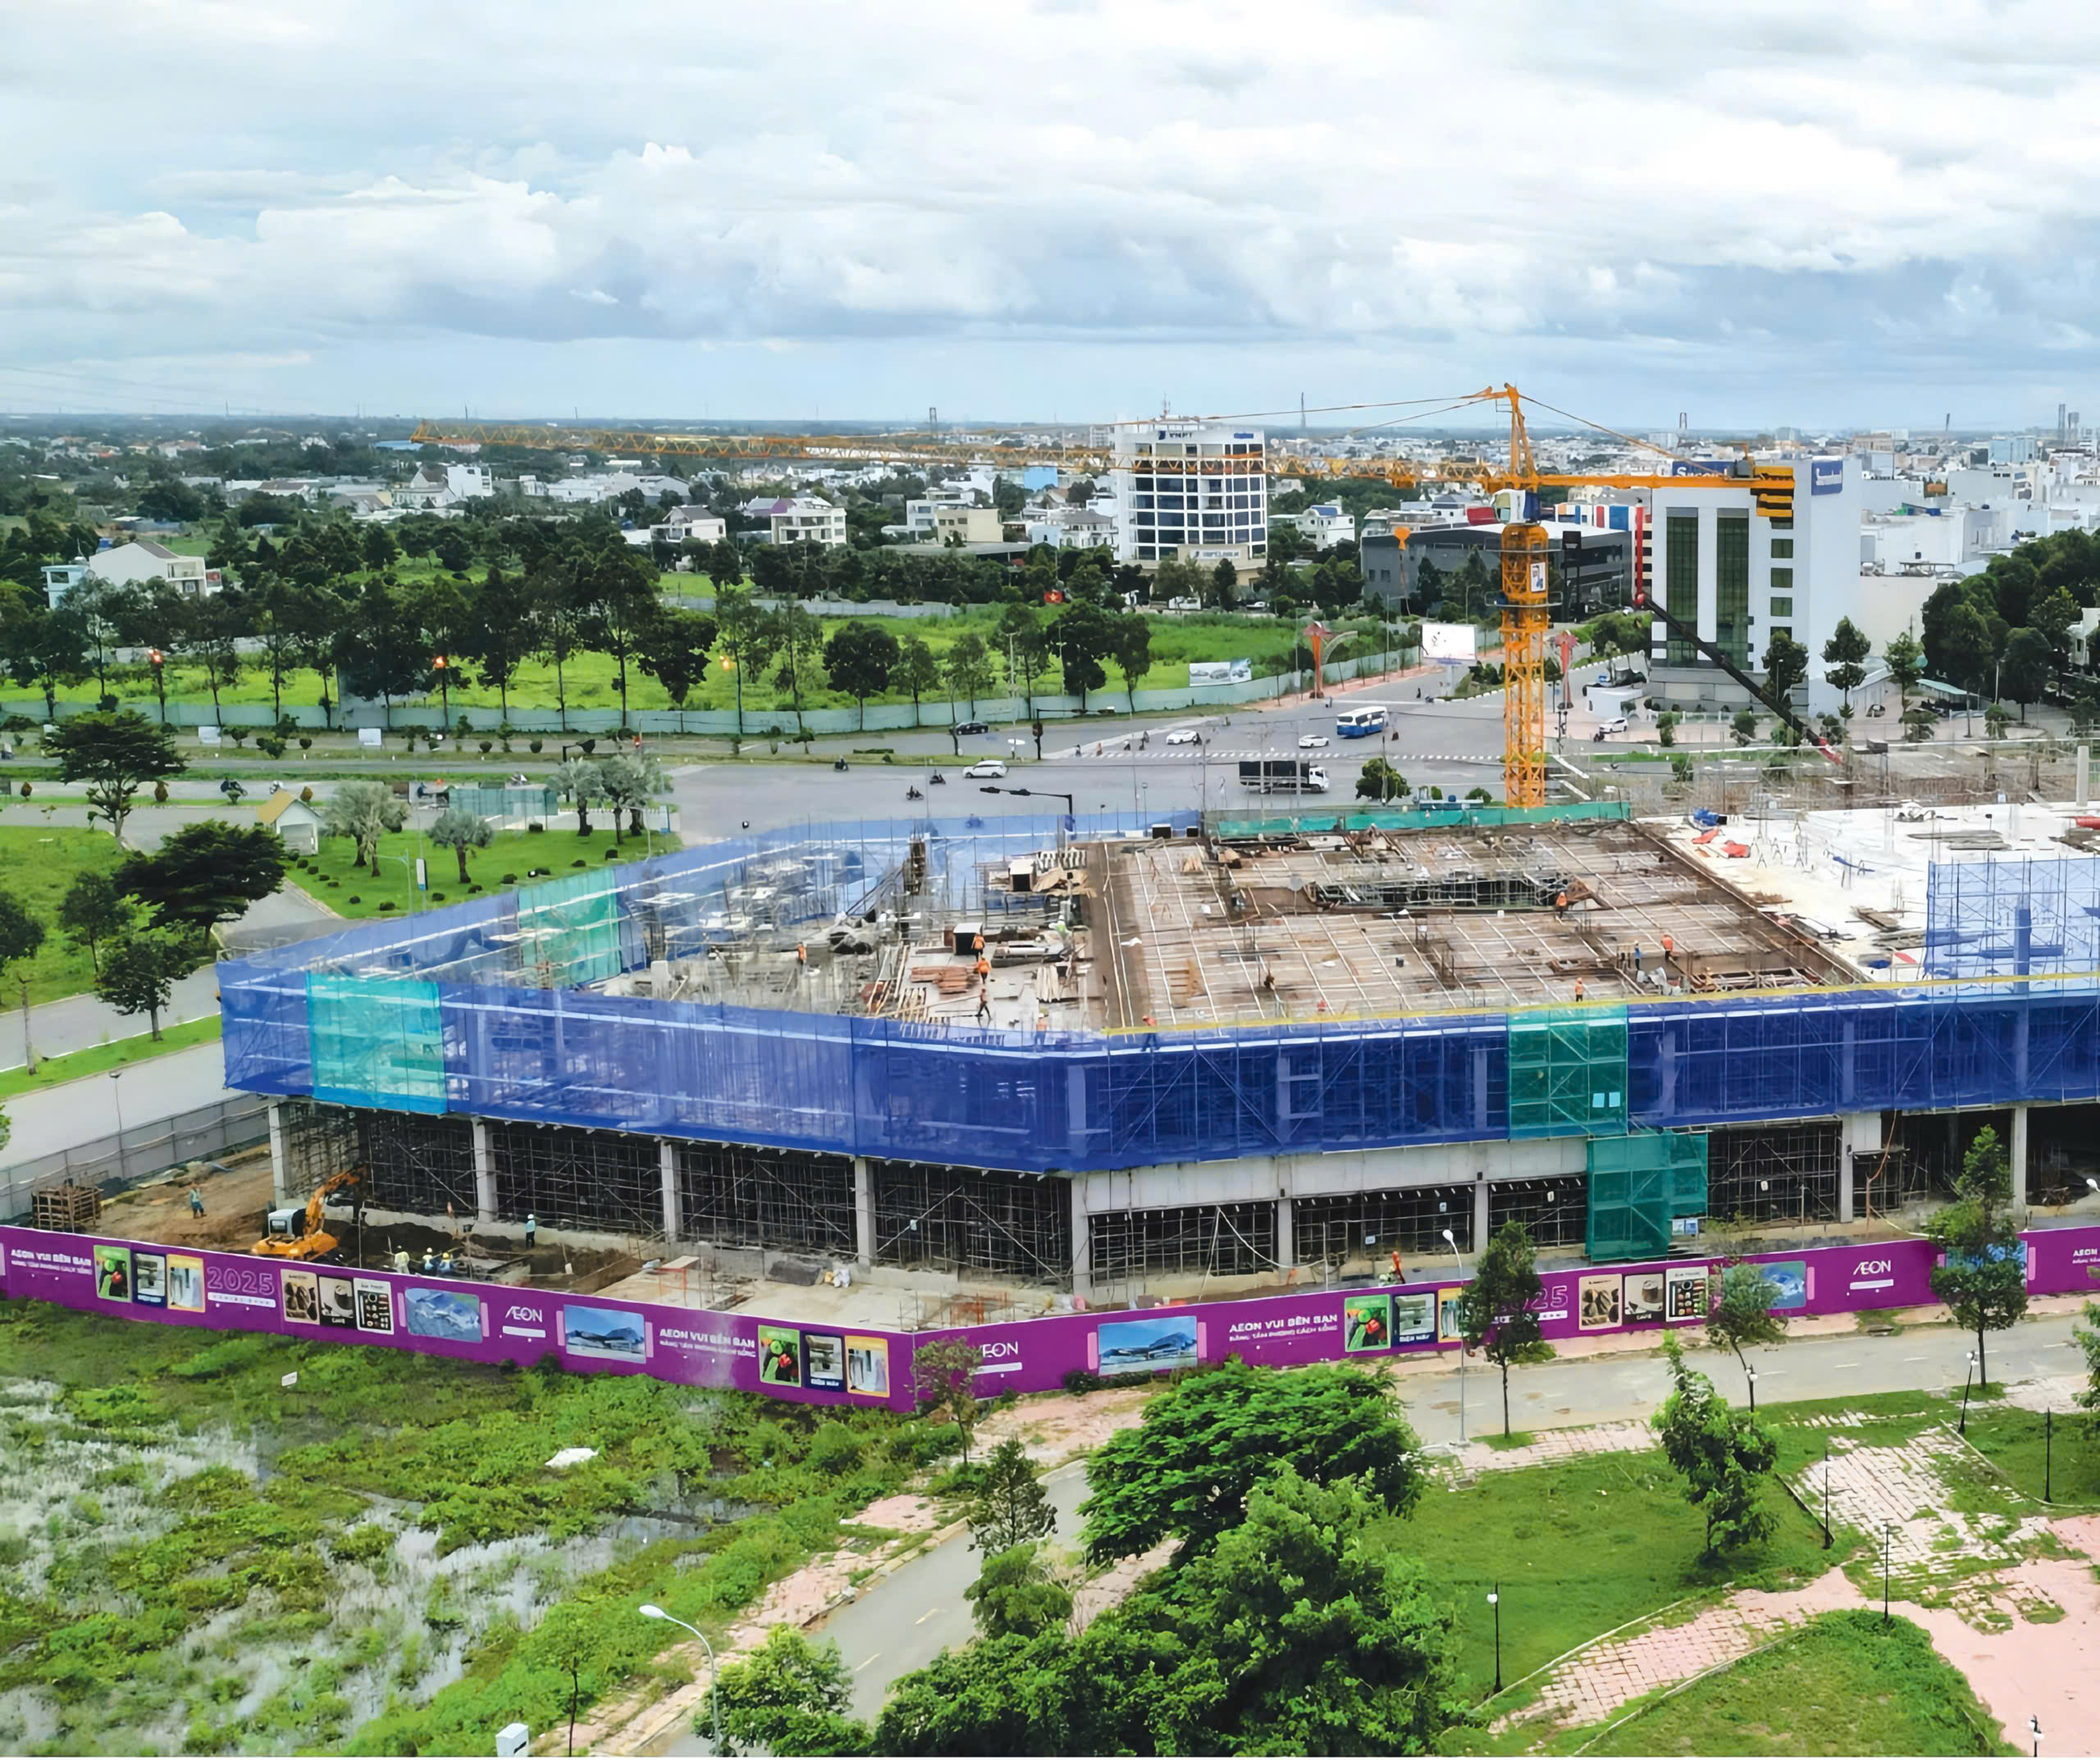
Việc AEON Financial tuyên bố hợp đồng mua PTE vô hiệu sẽ đối mặt với nhiều thách thức trong quá trình giải quyết vụ việc. Nguồn: The Saigon Times
Bối cảnh vụ việc
Ngày 20/10/2023, AEON Financial Services, một công ty tài chính thuộc tập đoàn AEON của Nhật Bản, ký hợp đồng mua 100% cổ phần của PTF từ SeABank với giá 4.300 tỉ đồng. Giao dịch được Ngân hàng Nhà nước Việt Nam phê duyệt vào ngày 30/12/2024 và hoàn tất vào ngày 3/2/2025, PTF trở thành công ty con hợp nhất của AEON Financial. Tuy nhiên, trong quá trình tích hợp sau sáp nhập (PMI), AEON Financial phát hiện các giao dịch kế toán không phù hợp được thực hiện trước khi chuyển nhượng. Ngày 6/6/2025, AEON Financial phát hành thông báo tuyên bố hợp đồng vô hiệu, yêu cầu hoàn trả chi phí, bồi thường thiệt hại và truy cứu trách nhiệm pháp lý đối với SeABank[1].
Vụ việc đặt ra câu hỏi về cơ sở pháp lý mà AEON Financial có thể sử dụng để hủy giao dịch, đặc biệt khi giao dịch đã hoàn tất.
Cơ sở để hủy giao dịch
Xét về chi tiết vụ việc chúng ta có thể xem xét qua một vài cơ sở pháp lý của tuyên bố này dưới đây.
Bên mua bị lừa dối trong quá trình thực hiện giao dịch
Một trong những cơ sở khả dĩ nhất để AEON Financial yêu cầu hủy hợp đồng chuyển nhượng đã ký nếu chứng minh được rằng SeABank cố tình che giấu hoặc bóp méo thông tin kế toán để thúc đẩy giao dịch mua bán. Vì theo Điều 127, Bộ luật Dân sự 2015, một giao dịch dân sự có thể bị tuyên bố vô hiệu nếu một bên bị lừa dối dẫn đến việc ký hợp đồng dựa trên thông tin không chính xác. Việc sai lệch kế toán được AEON Financial phát hiện có thể được coi là hành vi lừa dối nếu SeABank biết về các vấn đề này nhưng không công bố trong quá trình thẩm định hoặc đàm phán. Tuy nhiên, việc chứng minh gian lận đòi hỏi bằng chứng rõ ràng về ý định lừa dối của SeABank, chẳng hạn như tài liệu nội bộ hoặc thư từ cho thấy họ cố tình che giấu sai lệch kế toán. SeABank hoàn toàn có thể phản bác rằng các sai lệch là lỗi kỹ thuật hoặc không trọng yếu, làm suy yếu cơ sở gian lận mà AEON Financial đưa ra.
Vi phạm điều khoản cam đoan và bảo đảm
Trong các hợp đồng M&A, cam đoan và bảo đảm (R&Ws) là các điều khoản yêu cầu bên bán công bố đầy đủ và chính xác thông tin về tình trạng tài chính, pháp lý, và hoạt động của công ty mục tiêu.
Nếu SeABank cung cấp thông tin kế toán sai lệch hoặc không công bố các giao dịch không phù hợp, điều này có thể được coi là vi phạm R&Ws. AEON Financial phát hiện các sai lệch kế toán được thực hiện trước khi chuyển nhượng, cho thấy thông tin tài chính của PTF có thể không chính xác tại thời điểm ký hợp đồng hoặc hoàn tất giao dịch.
Theo thông lệ M&A, vi phạm R&Ws có thể dẫn đến quyền yêu cầu bồi thường hoặc, trong một số trường hợp nghiêm trọng, tuyên bố hợp đồng vô hiệu nếu vi phạm làm mất đi cơ sở của giao dịch. Theo quy định của pháp luật Việt Nam, hợp đồng có thể bị hủy nếu một bên vi phạm nghiêm trọng nghĩa vụ, gây thiệt hại đáng kể cho bên kia[2].
Trong trường hợp này, AEON Financial cần chứng minh rằng sai lệch kế toán là trọng yếu và không thể phát hiện trong quá trình thẩm định PTF. Nếu SeABank lập luận rằng AEON Financial đã không thẩm định kỹ lưỡng, yêu cầu hủy hợp đồng có thể bị bác bỏ. Theo thông lệ, Tòa án Việt Nam thường ưu tiên bồi thường thiệt hại hơn là hủy hợp đồng, đặc biệt khi giao dịch đã hoàn tất và được cơ quan quản lý phê duyệt.
Điều khoản thay đổi bất lợi trọng yếu (Material Adverse Change Clause - MAC)
Điều khoản MAC cho phép bên mua hủy giao dịch nếu xảy ra sự kiện bất lợi trọng yếu ảnh hưởng đến giá trị hoặc hoạt động của công ty mục tiêu trước khi giao dịch hoàn tất. Trong trường hợp này, theo chúng tôi việc áp dụng MAC có nhiều hạn chế. Vì để có thể được xem là sự kiện bất lợi trọng yếu và được quyền áp dụng quy định này, các sai lệch kế toán phải xảy ra trước ngày 3/2/2025 (ngày hoàn tất giao dịch), đặc biệt nếu chúng làm giảm đáng kể giá trị của PTF. Tuy nhiên, thông lệ giao dịch M&A quốc tế cho thấy MAC thường chỉ áp dụng trong giai đoạn pre-closing (giữa thời điểm ký hợp đồng và hoàn tất giao dịch). Vì AEON Financial phát hiện sai lệch trong giai đoạn PMI, sau ngày hoàn tất nên việc kích hoạt quy định MAC là không khả thi trừ khi hợp đồng có quy định đặc biệt cho phép áp dụng post-closing.
Công ty tài chính Bưu điện (PTF). Nguồn: VNExpress
Thách thức pháp lý
Việc AEON Financial tuyên bố hợp đồng vô hiệu sẽ đối mặt với nhiều thách thức trong quá trình giải quyết vụ việc.
Thứ nhất, tính ổn định của giao dịch. Giao dịch đã được Ngân hàng Nhà nước phê duyệt, tạo rào cản pháp lý lớn đối với việc tuyên bố vô hiệu. Tòa án Việt Nam thường ưu tiên bảo vệ các giao dịch đã hoàn tất.
Thứ hai, bên mua đã tiến hành thẩm định trước giao dịch. SeABank có thể lập luận rằng AEON Financial không thực hiện thẩm định kỹ lưỡng, làm suy yếu cơ sở để hủy hợp đồng.
Thứ ba, thực tiễn pháp lý tại Việt Nam. Các vụ việc tương tự, như tranh chấp giữa VMG Media và các quỹ đầu tư Hàn Quốc năm 2017, cho thấy tòa án và trọng tài thường ưu tiên bồi thường thiệt hại hơn là hủy hợp đồng[3].
Bước đi tiếp theo nào cho bên mua?
Dựa trên các cơ sở pháp lý phân tích trên đây cũng như thực tiễn pháp lý của Việt Nam, AEON Financial có thể xem xét sử dụng vi phạm R&Ws hoặc lừa dối để yêu cầu bồi thường thiệt hại, thay vì yêu cầu hủy hợp đồng, hoàn trả 4.300 tỉ đồng và bồi thường thiệt hại. Tuy nhiên, để có thể thành công đối với yêu cầu này AEON Financial cần: (i) Cung cấp bằng chứng rõ ràng về sai lệch kế toán và tác động trọng yếu của chúng tới giá trị của công ty mục tiêu; (ii) Chứng minh rằng các sai lệch không thể phát hiện trong quá trình thẩm định và có hành vi cố ý che dấu của bên bán đối với bên mua; (iii) Tư vấn bởi công ty luật chuyên trong lĩnh vực M&A và giải quyết tranh chấp để xây dựng lập luận pháp lý phù hợp với pháp luật Việt Nam trong quá trình giải quyết tranh chấp với SeABank tại Tòa án Việt Nam hoặc trung tâm trọng tài các bên đã lựa chọn.
Một lần nữa, vụ việc này nhấn mạnh tầm quan trọng của thẩm định kỹ lưỡng không chỉ về mặt pháp lý mà còn ở khía cạnh tài chính, kế toán của doanh nghiệp cũng như việc soạn thảo hợp đồng rõ ràng, hiệu quả trong các giao dịch M&A. Để một thương vụ M&A giá trị hàng ngàn, đến hàng chục ngàn tỉ đồng có thể “cập bến thành công”, các bên không chỉ cần quy định chi tiết các điều khoản bảo vệ, như R&Ws và bồi thường, mà cả cơ chế để có thể hủy giao dịch nhằm giảm thiểu rủi ro sau giao dịch cho bên bán - bên thường bị “nhầm lẫn” trong các giao dịch M&A. Diễn tiến tiếp theo của vụ việc và kết quả của tranh chấp giữa AEON Financial và SeABank sẽ mang lại bài học quý giá cho thị trường M&A non trẻ của Việt Nam, đặc biệt với các nhà đầu tư khi thực hiện các thương vụ M&A trong lĩnh vực tài chính tiêu dùng, một lĩnh vực phức tạp và không hề “dễ chịu”.
Luật sư Nguyễn Văn Phúc
Công ty Luật TNHH HM&P
[1] https://www.aeonfinancial.co.jp/-/media/AeonGroup/Aeonfinancial/Files/en/news/2025/news250606_1_en.pdf, truy cập ngày 09/06/2025.
[2] Điều 423, Bộ luật Dân sự 2015
[3] https://baodautu.vn/vmg-media-phai-boi-thuong-cho-doi-tac-han-quoc-55-ty-dong-d249026.html, truy cập ngày 09/06/2025


